FP事務所のAI活用|相談支援と投資・保険・税務の業際【2026】
一次ソース検証型AIメディア編集部 ・ 監修: 依田 尚人
目次
FP事務所では相談情報の整理や資料案の作成をAIに支援させ、投資・保険・税務に関わる個別判断は必要な登録・資格・募集権限を持つ担当者または連携専門家へ戻します。相談の内容が整ったことと、その回答を業務として行えることは別の確認です。
この記事では、FP事務所AIを「相談準備と一般情報整理の補助」として位置付けます。相談受付、希望条件の整理、試算や説明資料、記録の工程を扱い、投資助言・保険募集・税務相談へ進む際の確認先を分けます。
当メディアは特定のFP向けAIベンダー・サービスと利害関係を持たず、いずれの製品も勝者にしません。誤った試算や業際・顧客情報の制約も資料作成の補助と同じ粒度で扱い、自社サービスへの送客は行いません。制度・仕様の変化を踏まえ、金融商品取引法、保険業法、税理士法を併記します。
要点サマリ(2026年9月時点・金融商品取引法、保険業法、税理士法)
- 相談内容の整理と、登録・権限を伴う行為を分ける
- 投資助言は契約、対象、行為、法令上の除外を確認する
- 保険募集は保険契約の締結の代理又は媒介に当たるかを確認する
- 税務相談に当たる業務は、法の別段の定めを除き税理士等が担う
- 試算の前提、出典、修正、承認を同じ相談に結び付ける
- 面談メモと資料整理から始め、引継ぎと前提の記載漏れを見直す
FP事務所の業務範囲とAIの役割を整理する
FP事務所のAI活用は、相談受付から記録までの情報を整理し、確認が必要な論点を担当者へ渡す設計です。保有資格や登録、募集権限、提携先を相談テーマに対応させ、資料案がそのまま回答として出ないようにします。
相談受付から記録までを分ける
相談受付では、顧客が説明した事実と希望、未回答の事項を分けて整理します。面談メモを要約するときも、顧客がまだ選んでいない選択肢を、決定した方針のようにまとめません。資料作成へ進む前に、担当者が不足情報を確認する段階を置きます。
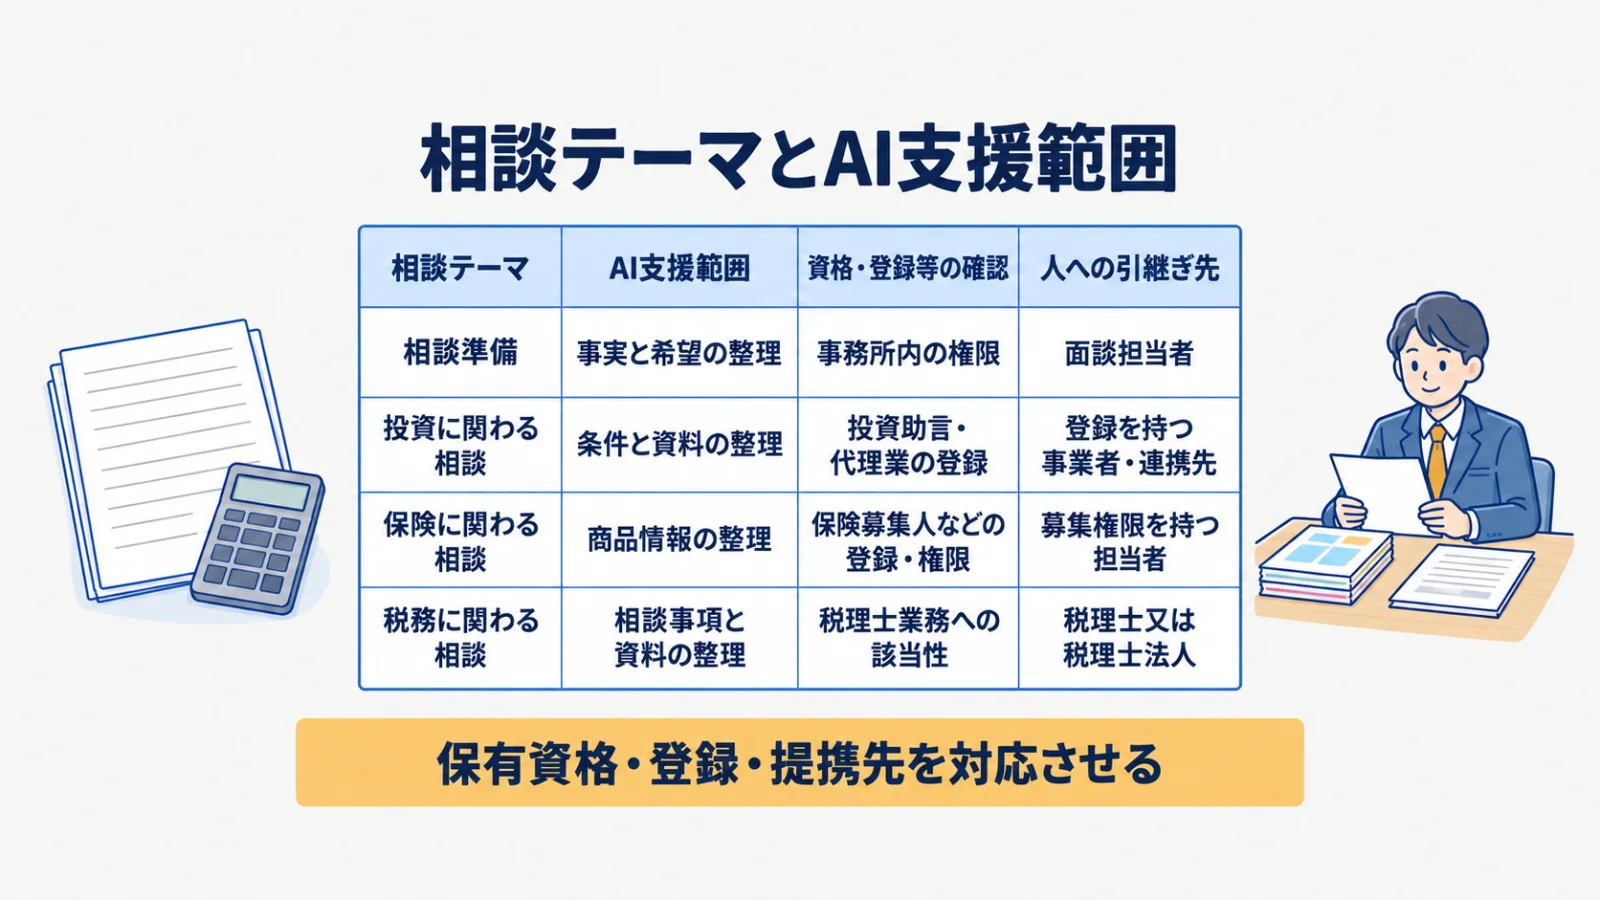
次の表は、相談テーマとAI支援範囲、資格・登録等の確認、引継ぎ先を整理した業際マップです。個々の相談の適法性を一律に判定するものではなく、行為の内容を確認する窓口を分ける整理表です。
| 相談テーマ | AI支援範囲 | 資格・登録等の確認 | 人への引継ぎ先 |
|---|---|---|---|
| 相談準備 | 事実と希望の整理 | 事務所内の権限 | 面談担当者 |
| 投資に関わる相談 | 条件と資料の整理 | 投資助言・代理業の登録 | 登録を持つ事業者・連携先 |
| 保険に関わる相談 | 商品情報の整理 | 保険募集人などの登録・権限 | 募集権限を持つ担当者 |
| 税務に関わる相談 | 相談事項と資料の整理 | 税理士業務への該当性 | 税理士又は税理士法人 |
保有資格・登録・提携先を対応させる
事務所では、担当者が持つ資格だけでなく、登録や募集権限をどの行為に使えるかを確認します。投資、保険、税務の確認先を同じ資格の延長として扱わず、相談内容に応じて別々に引き継ぎます。社内で対応できない相談を、AIが回答できることを理由に引き受けない運用が必要です。
提携先へ渡す際は、何を相談し、何を判断してもらうかを明らかにします。士業の業務全般は士業事務所のAI活用に委ね、FP事務所では相談事項と資料の受渡しに集中します。回答が戻る前の整理資料を、専門家が承認済みの説明として使わないようにします。
相談準備と資料案の作成を支援する
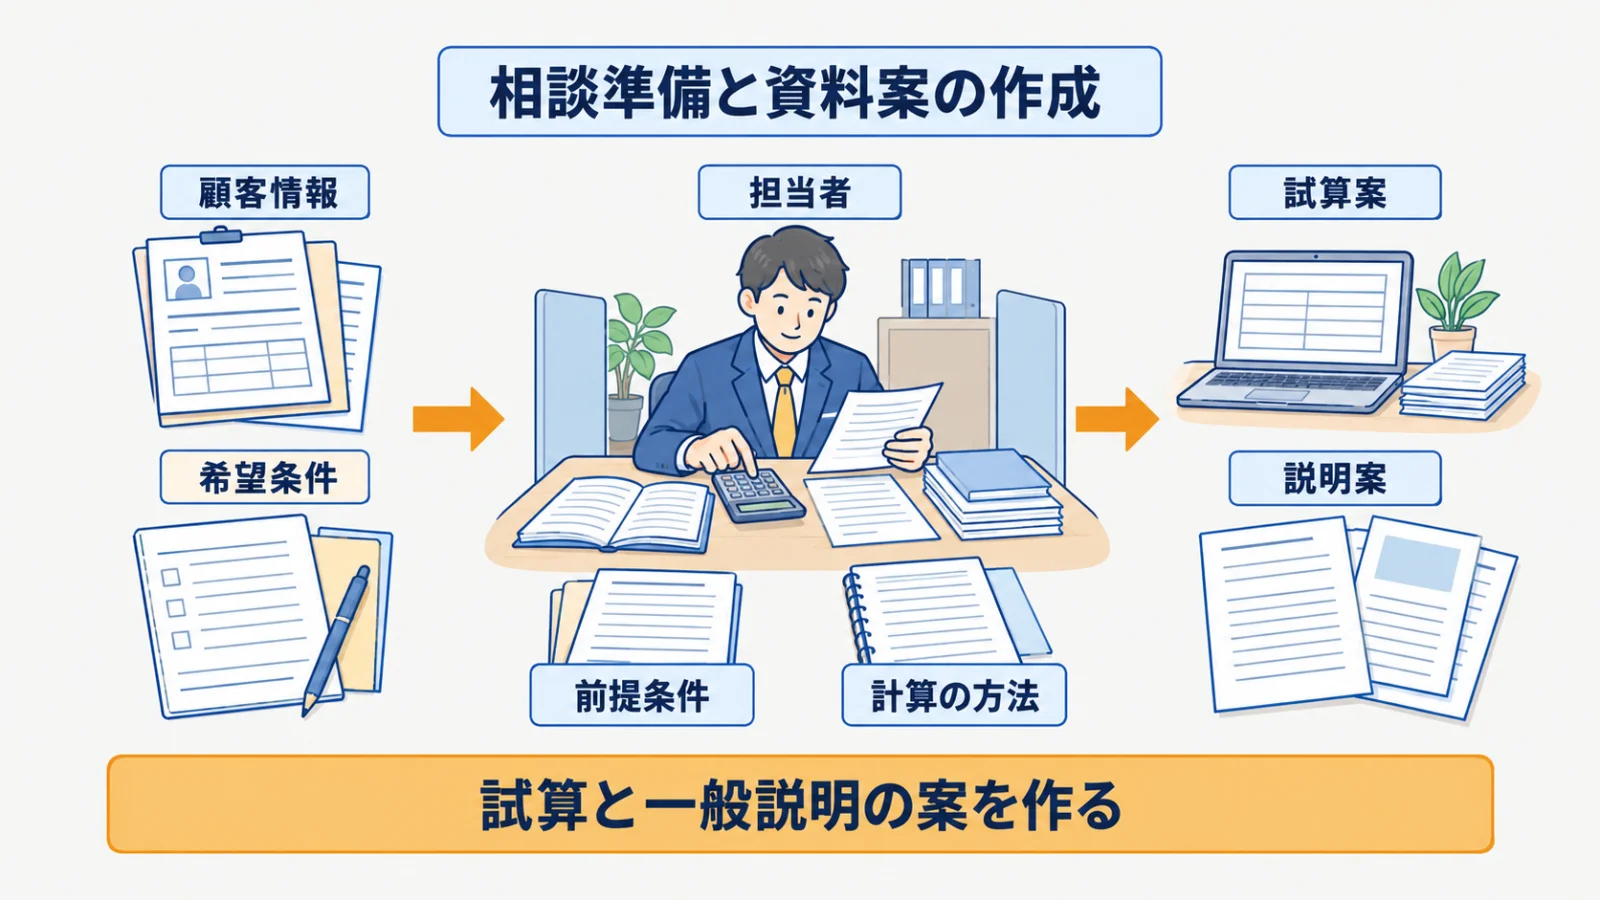
相談準備では、顧客情報と希望条件をそろえ、試算や一般説明の案を確認可能な形にします。前提が不明な部分は保留とし、AIが置いた条件を顧客の事実に変えず、担当者が原資料と照合してから説明します。
顧客情報と希望条件を整理する
家計の相談シートを使う際は、記入された内容と面談で補足された内容を対応させます。顧客の希望と、担当者が今後確認する条件を区別し、未確認の資産や収支を推測で埋めません。資料間で内容が食い違うときは、どちらを採用したかではなく、何が未確定かを先に整理します。
AIの要約では、相談の背景や顧客が重視する条件が落ちていないかを面談記録と照合します。説明を短くした結果、条件のある希望が無条件の要望になっていないかを確かめます。後から希望が変わったときは、以前の条件と混ぜず、修正した経過を残します。
試算と一般説明の案を作る
試算案は、担当者が確認した前提条件と計算の内容を対応させて作ります。AIが示した結果だけを資料へ転記せず、入力した条件、計算の方法、説明する範囲を照合します。前提が変わると結論も変わるため、顧客が提供した事実と仮定を別に表示する運用にします。
一般説明という名称だけで、必要な登録や権限の確認を省略しません。実際に何について、どの契約や行為に基づいて説明するかを確認します。契約上の判断を伴う相談の境界はAI契約書レビューと法律上の線引きへ委ね、説明案と専門家の判断を分けます。
投資・保険・税務の個別判断を切り分ける
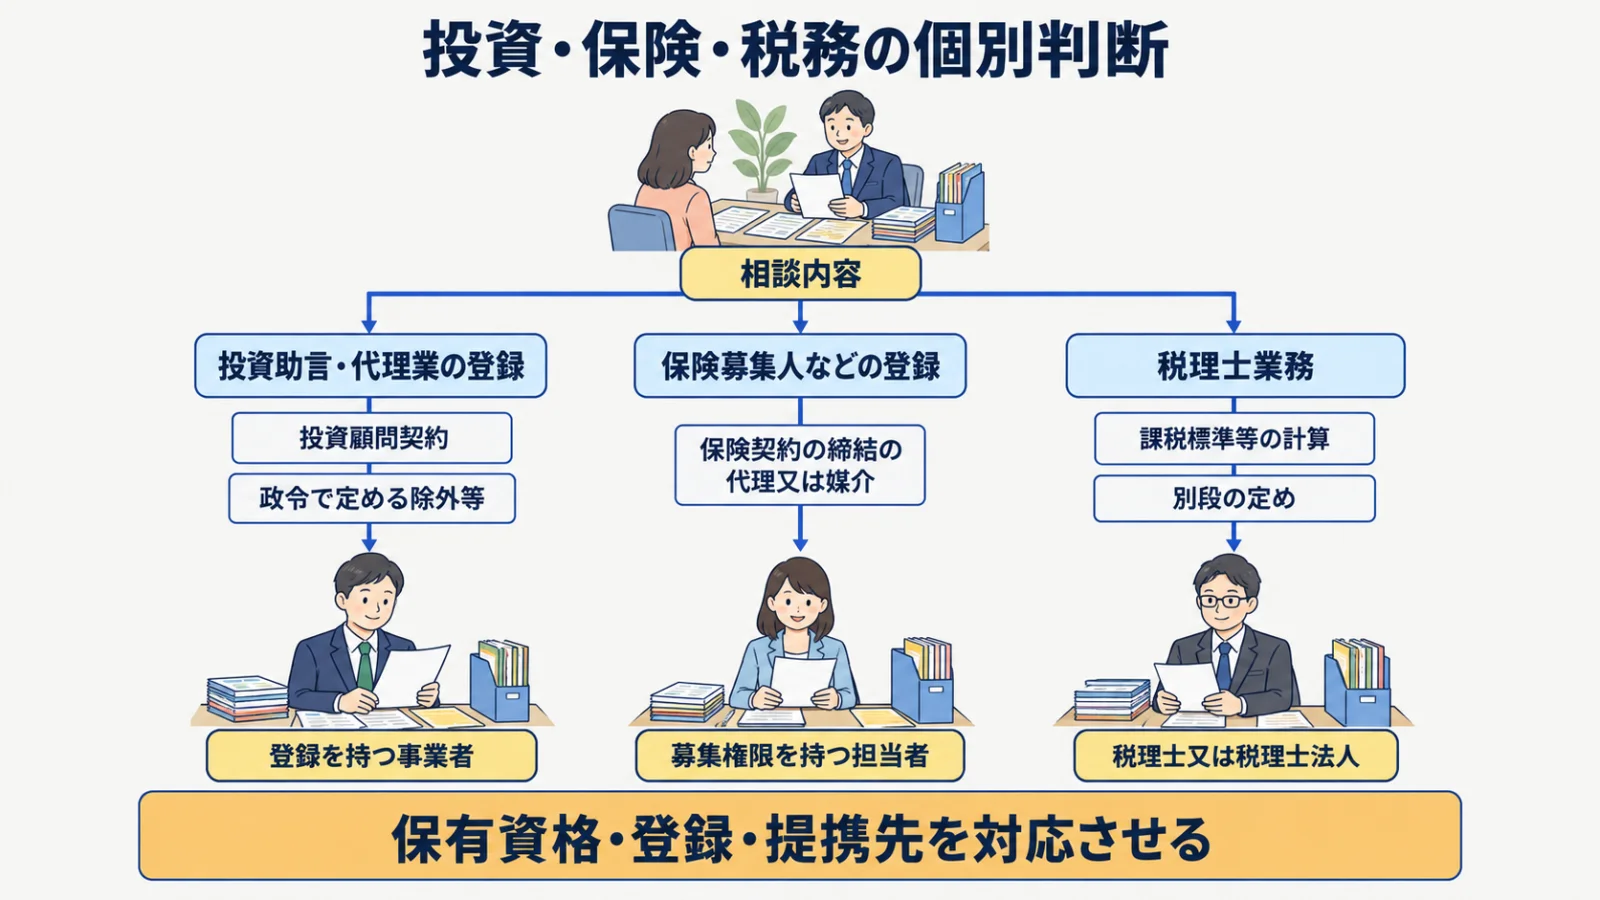
投資、保険、税務は、必要な資格や登録を別々に確かめます。「一般情報」か「個別助言」かという呼び名だけでは決めず、投資顧問契約、保険募集、税務相談に当たる行為を条文の条件に照らして整理します。
投資助言と一般情報提供を分ける
金融商品取引法第2条第8項第11号は、報酬を支払う約束のある投資顧問契約に基づき、有価証券の価値等又は金融商品の価値等の分析に基づく投資判断について助言する行為を掲げています。同法第28条第3項は、この行為を業として行うことを投資助言・代理業に含めています。同法第29条は、金融商品取引業に内閣総理大臣の登録を求めています。
適用を確認する際は、政令で定める除外等や、不特定多数向けに販売目的で発行され随時購入できる新聞・雑誌・書籍等に関する除外も確かめます。「個別具体的な助言」かどうかだけを登録の要否の基準にしません。FP事務所は契約と説明内容を整理し、必要な登録を持つ事業者や連携先の専門家へ判断を戻します。
保険募集・税務相談を必要な権限を持つ担当者へつなぐ
保険業法第2条第26項は、保険募集を保険契約の締結の代理又は媒介と定義しています。同法第275条第1項は、登録を受けた生命保険募集人、所定の損害保険会社の役員・使用人など、同項に掲げる者が定められた範囲で行う場合以外の保険募集を禁じています。具体的な募集実務は保険代理店のAI活用に委ね、FP相談では権限を持つ担当者へつなぎます。
税理士法第2条第1項は、申告等や申告書等の作成に関し、課税標準等の計算について相談に応じる税務相談を税理士業務に含めています。同法第52条は、別段の定めがある場合を除き、税理士又は税理士法人でない者の税理士業務を禁じています。AIの回答をそのまま税務相談に使わず、該当する相談を税理士へ引き継ぎます。
説明根拠と顧客データを安全に管理する
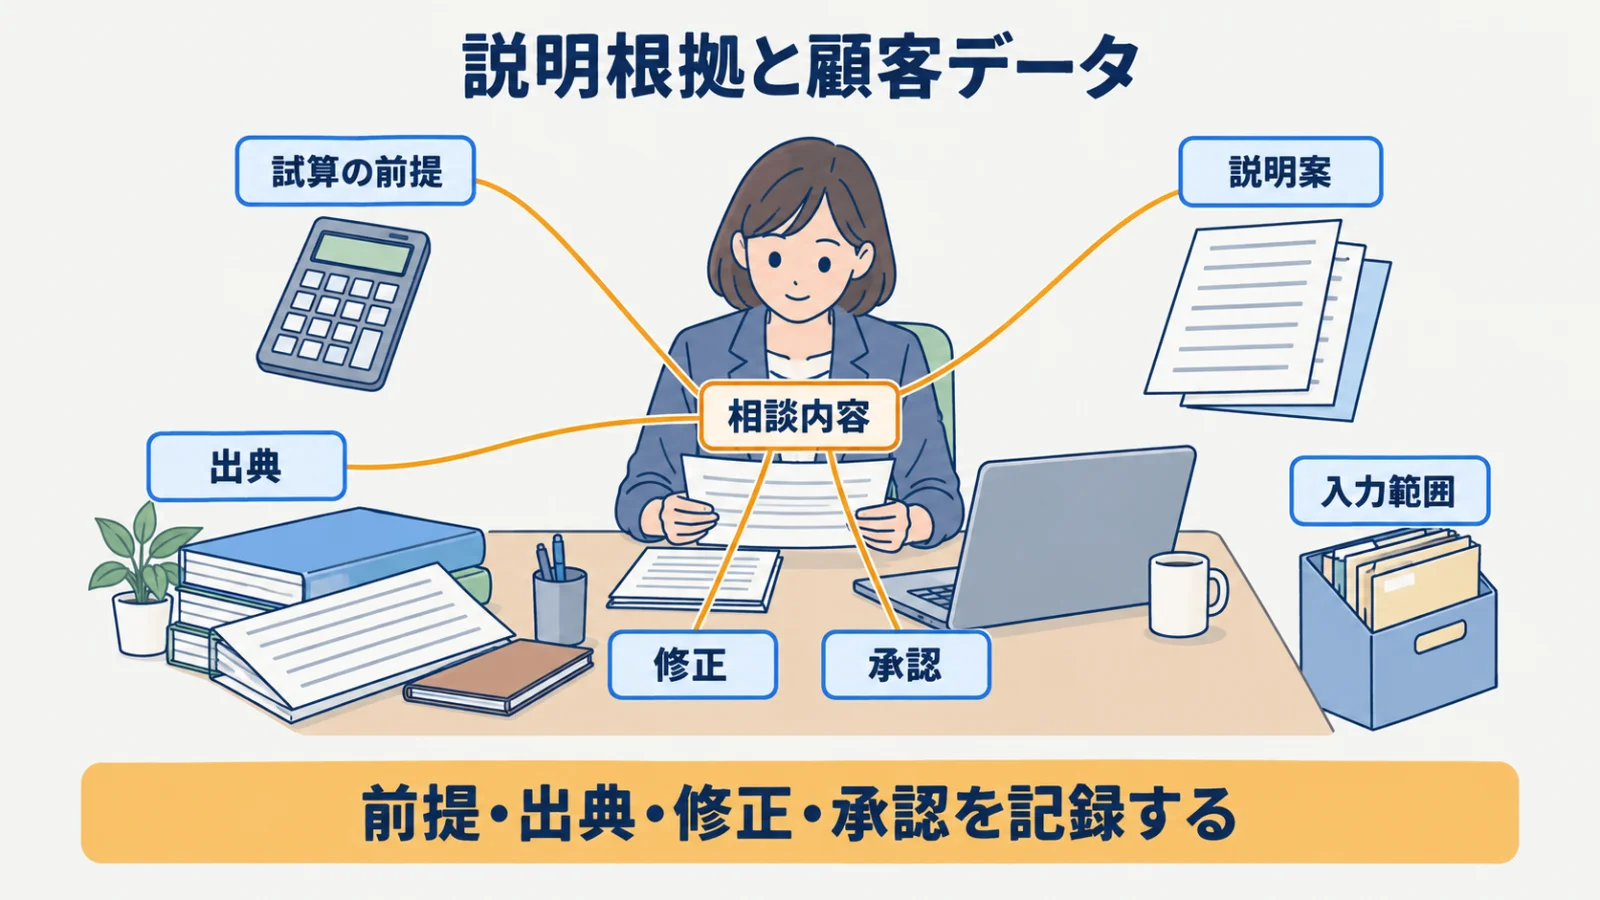
説明資料には、前提、出典、修正、承認を結び付け、顧客の事実とAIの候補を区別します。家計や資産の情報は入力範囲を限定し、誰がどの環境で扱うかを確かめてから資料作成へ進みます。
前提・出典・修正・承認を記録する
記録は、相談内容、使った資料、試算の前提、説明案を同じ案件で追えるようにします。前提を修正したら、その影響を受ける計算や説明も確認し直します。修正前に受けた承認を、修正後の提案書にも自動で引き継がないことが基本です。
専門家から回答を得た場合は、回答の対象と条件を整理し、別の顧客の相談へそのまま転用しません。AIの要約で条件が省かれていないかを元の回答と照合します。説明した内容、顧客が確認した事項、まだ判断していない事項を分けて残します。
家計・資産情報の入力範囲を決める
入力前には、相談に必要な情報を選び、不要な識別情報や別案件の資料を混ぜないようにします。承認済みの環境を使い、学習利用、保存、アクセス、共有の条件を確認します。一般的な対策は生成AIのセキュリティリスクへ委ね、ここでは相談資料の入力範囲を明らかにします。
個人のアカウントや別のサービスへ切り替えるときは、以前の利用条件がそのまま使えるとは考えません。入力と出力の閲覧者を決め、事務所のファイルボックスや端末に残す資料との対応も保ちます。確認できない条件があるときは、顧客情報を入れずに管理者へ確認します。
判断を伴わない業務から導入する
導入は、面談メモや必要資料の整理など、原情報と比較できる用途から始めます。投資・保険・税務の行為に進む前に確認へ戻す条件を設け、引継ぎと前提の記載漏れを見ながら対象を広げます。
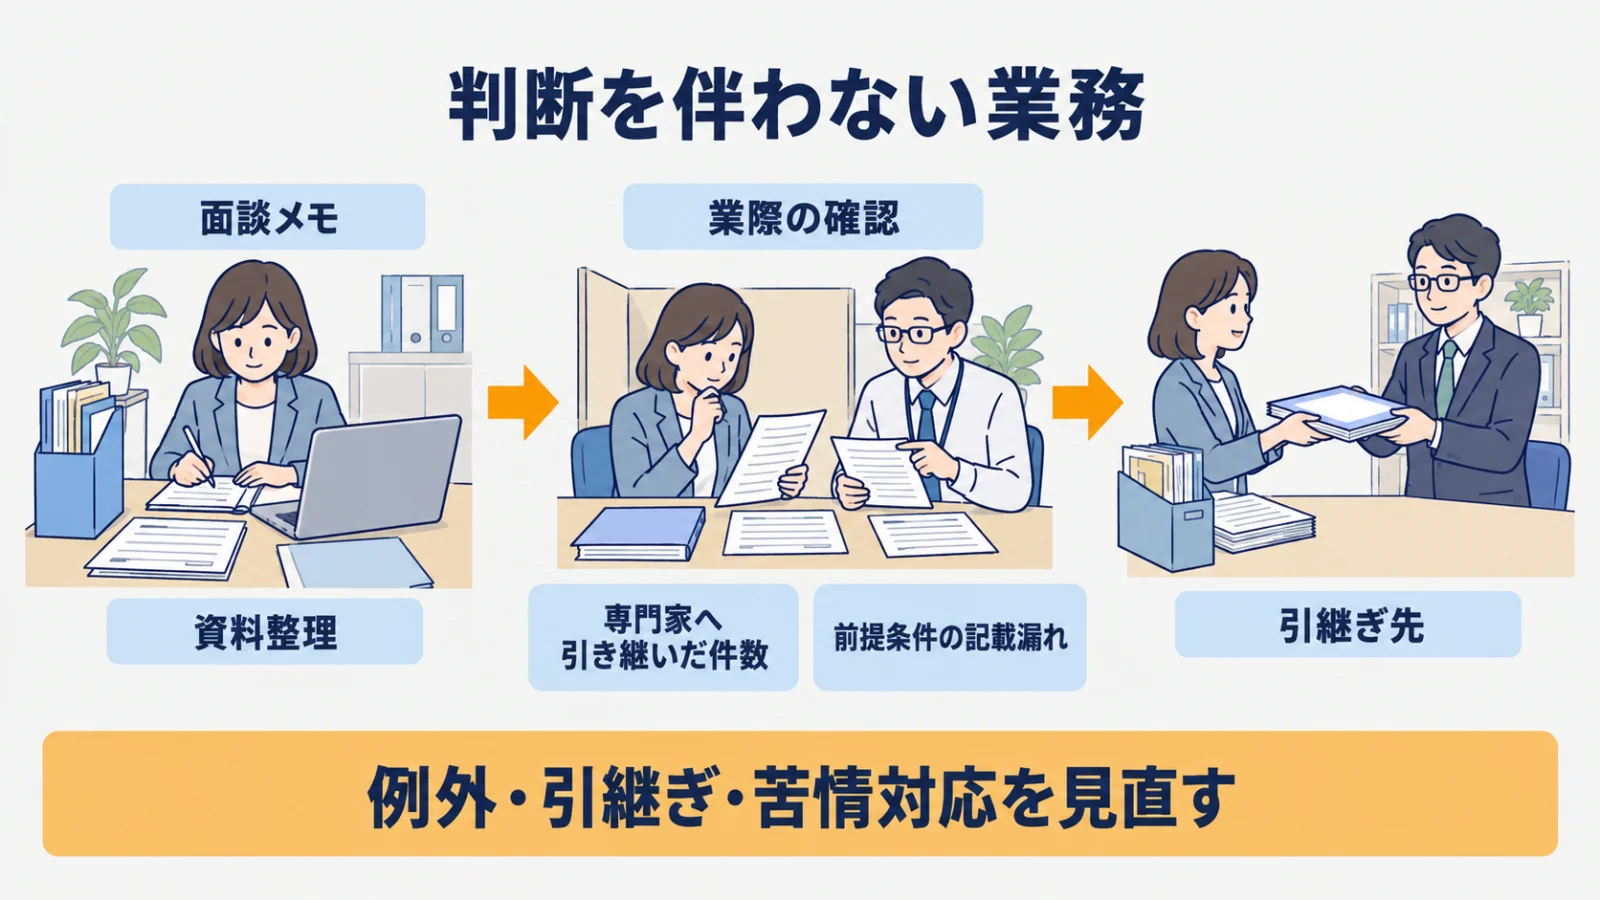
面談メモと資料整理から検証する
面談メモの要約では、顧客の発言と担当者の見立てが区別されているかを点検します。必要資料の一覧でも、確認済みと未提出の資料を分け、準備が完了したようにまとめないことが重要です。文章の読みやすさより、次の面談で何を確認するかが明らかになることを重視します。
導入全体は社内AI導入の進め方を参考に、原資料、要約、担当者の確認までを通して試します。相談の内容に応じて、登録や権限の確認先へ実際に引き継げるかも確かめます。引継ぎが決まる前に、顧客への回答だけが進む運用を避けます。
例外・引継ぎ・苦情対応を見直す
「専門家へ引き継いだ件数」は、必要な相談が事務所内で止まっていないかを調べる材料です。「前提条件の記載漏れ」は、試算や説明がどの条件に基づくかを確認できるかの点検に使います。件数だけで品質を決めず、引継ぎの理由と資料の不足を見直します。
苦情や例外があれば、AIの表現だけでなく、相談受付から承認までのどこで内容が変わったかを調べます。業際の確認が抜けた場合は、その相談を検知して担当者へ戻す条件を見直します。修正後は顧客へ説明した版と記録が一致するかを確かめ、同じ前提違いを繰り返さない運用にします。
まとめ
FP事務所では、相談準備と資料案をAIに支援させる工程と、投資助言・保険募集・税務相談に関わる行為を分けます。一般説明という呼び名だけで判断せず、契約や行為の内容、法令の条件を確認し、必要な登録・権限を持つ担当者へつなぐことが重要です。
まず、現在の相談テーマを投資、保険、税務に分け、事務所で対応する範囲と引継ぎ先を並べてみましょう。その表に、面談メモや資料案の確認者、回答を保留する条件を加えます。最初に整えるのは、AIの回答を増やす仕組みではなく、相談事項が適切な担当者へ届く業際マップです。
よくある質問
- Q. FP事務所はAIで提案書を作れますか。
- 資料案は作れますが、前提条件と内容を担当者が確認して説明します。
- Q. AIに投資助言を任せられますか。
- 金融商品取引法では、法令で除外される行為や、不特定多数向けに販売目的で発行され随時購入できる新聞・雑誌・書籍等によるものを除き、報酬を受ける契約に基づいて有価証券の価値等又は金融商品の価値等の分析に基づく投資判断について助言することを業として行うと、投資助言・代理業に当たり、内閣総理大臣の登録が必要です。AIの出力を顧客への助言としてそのまま使わず、登録の要否を確認したうえで、登録を持つ事業者や連携先の専門家が判断します。
- Q. 保険商品の提案をAIで自動化できますか。
- 保険契約の締結の代理や媒介(保険募集)を行えるのは、保険業法で登録を受けた保険募集人などに限られています。AIは商品情報の整理までにとどめ、保険募集に当たる行為は権限を持つ担当者が行います。
- Q. AIで税務相談に回答できますか。
- 申告などに関し、課税標準等の計算に関する事項について相談に応じる税務相談は税理士業務で、税理士法に別段の定めがある場合を除き、税理士又は税理士法人でない者は行えません。AIの回答を顧客への税務相談として使わず、該当する相談は税理士へ引き継ぎます。
- Q. どこから導入すべきですか。
- 面談メモ、必要資料の確認、一般説明文など、判断を伴いにくい業務から始めます。
出典・参考資料
- 1.
- 2.
- 3.