貸金業のAI活用|与信・督促で任せる範囲と人の判断【2026】
一次ソース検証型AIメディア編集部 ・ 監修: 依田 尚人
目次
貸金業ではAIを申込情報の整理、リスク兆候の抽出、連絡文案に使えますが、返済能力の評価、例外判断、顧客説明、取立て、苦情対応をAIだけで完結させない設計が必要です。登録貸金業者が取り組む際は、金融分野での活用紹介と、自社の義務を満たす運用を区別して検討します。
この記事では、申込受付から返済能力の調査、契約説明、督促、監査までの確認箇所を整理します。担当者の判断材料を整える補助としてAIを位置付け、貸金業務取扱主任者の法定役割と、社内で決めるAI利用の承認を分けます。
当メディアは特定の貸金業向けAIベンダー・サービスと利害関係を持たず、いずれの製品も勝者にしません。説明可能性の難しさや誤判定も事務処理の補助と同じ粒度で扱い、自社サービスへの送客は行いません。制度・仕様の変化を踏まえ、貸金業法と金融庁の監督指針、AIディスカッションペーパーを根拠として併記します。
要点サマリ(2026年9月時点・貸金業法、貸金業者向けの総合的な監督指針、AIディスカッションペーパー)
- 金融分野の公表情報を貸金業者の導入実績へ読み替えない
- 返済能力の調査と調査記録の作成・保存は貸金業者が担う
- モデル出力の例外と顧客の異議を担当者へ戻す経路を設ける
- 督促の表現だけでなく相手方、連絡方法、事情を確認する
- 主任者の助言・指導と社内のAI承認を分けて記録する
金融分野の公開事例と貸金業者の実務を分けて考える
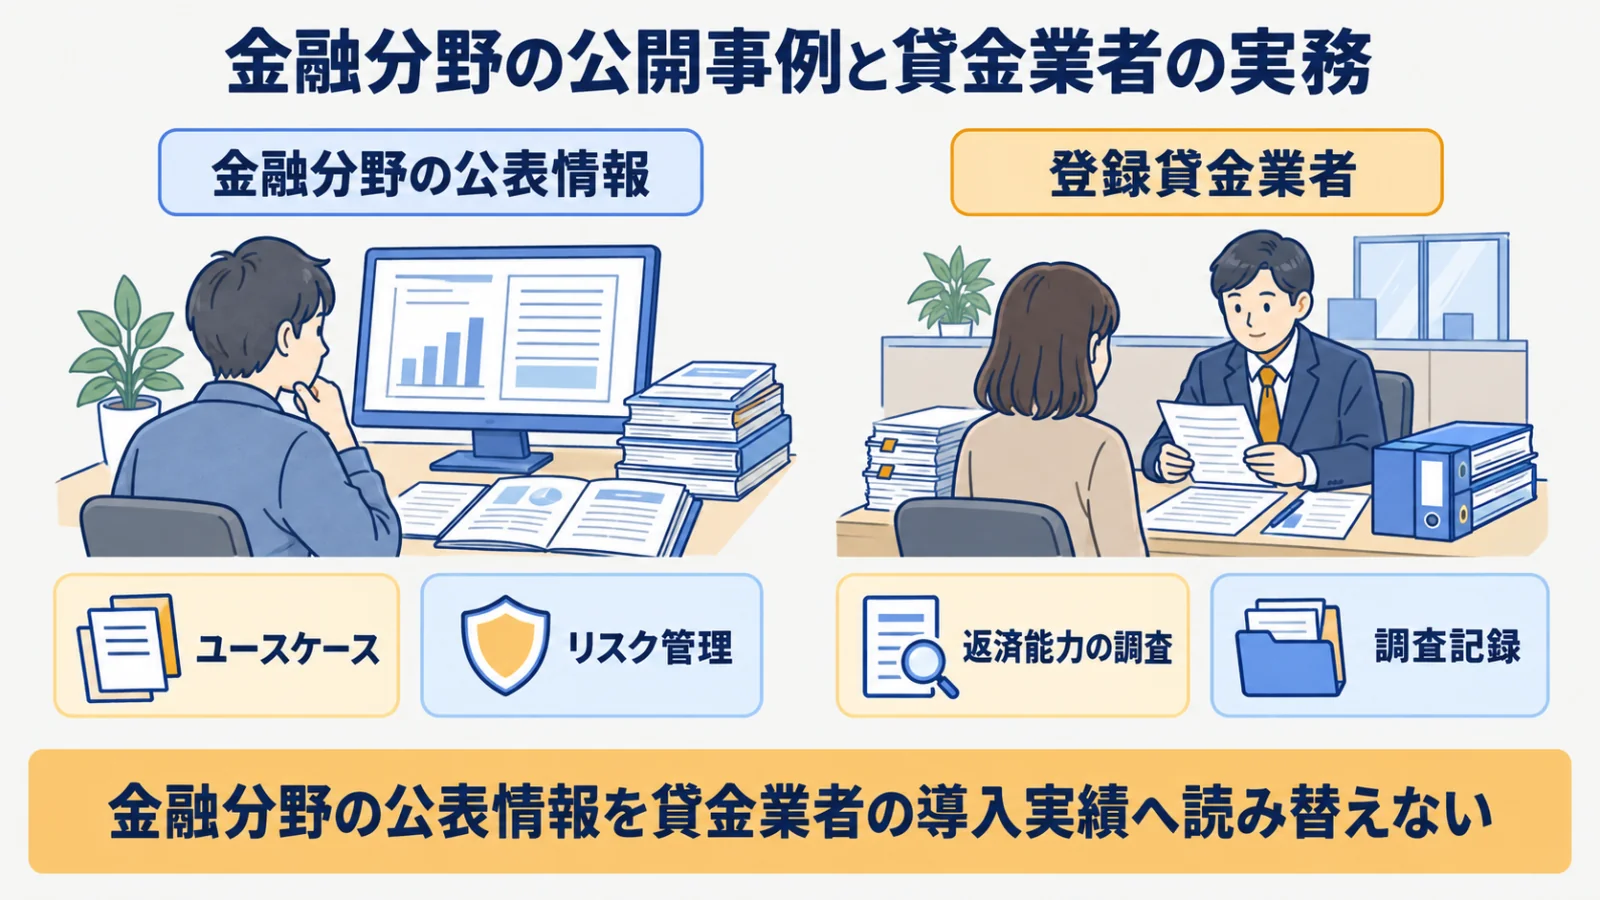
金融分野でAIが使われているという説明だけでは、貸金業者の自社業務に適用できる根拠にはなりません。対象業態、扱う情報、担当者の関与、記録する内容を切り分け、確認できる範囲から導入を判断します。
他業態の公開事例で確認できる範囲を分ける
金融庁の「AIディスカッションペーパー(第1.1版)-金融分野におけるAIの健全な利活用の促進に向けた初期的な論点整理-」は、金融機関等のユースケースとリスク管理の取組みを俯瞰する資料です。政策やAIガバナンスを検討する土台と位置付けられ、モニタリング上の目線や求める具体的対応を示すものではありません。
このため、同資料を「貸金業者がその方式を導入してよい」という承認としては扱いません。業態別の導入実績や効果まで公的資料で確認できないときは、対象と成果を推測して補わず、何が確認できるかを限定します。登録貸金業者の判断材料は、自社の申込書や確認手順を使って別に検証する必要があります。
登録貸金業者へそのまま移せない理由
貸金業法第2条は、業として行う金銭の貸付け等を定義しつつ、他の法律に特別の規定がある者が行う貸付けなどを除外しています。金融の仕事だから同じ義務や手続が適用されるとは限りません。対象業態を確認せずに承認フローや顧客説明を流用すると、自社で必要な調査と記録が抜けるおそれがあります。
自社への適用を考える際は、申込受付、返済能力の調査、契約説明、取立てという工程に分解します。金融商品に関する説明の近接領域は保険代理店のAI活用でも扱いますが、貸金業務の手続とは区別します。共通する文章整理の機能と、それぞれの事業者に求められる判断を混同しないことが出発点です。
事例が少ない段階の評価項目
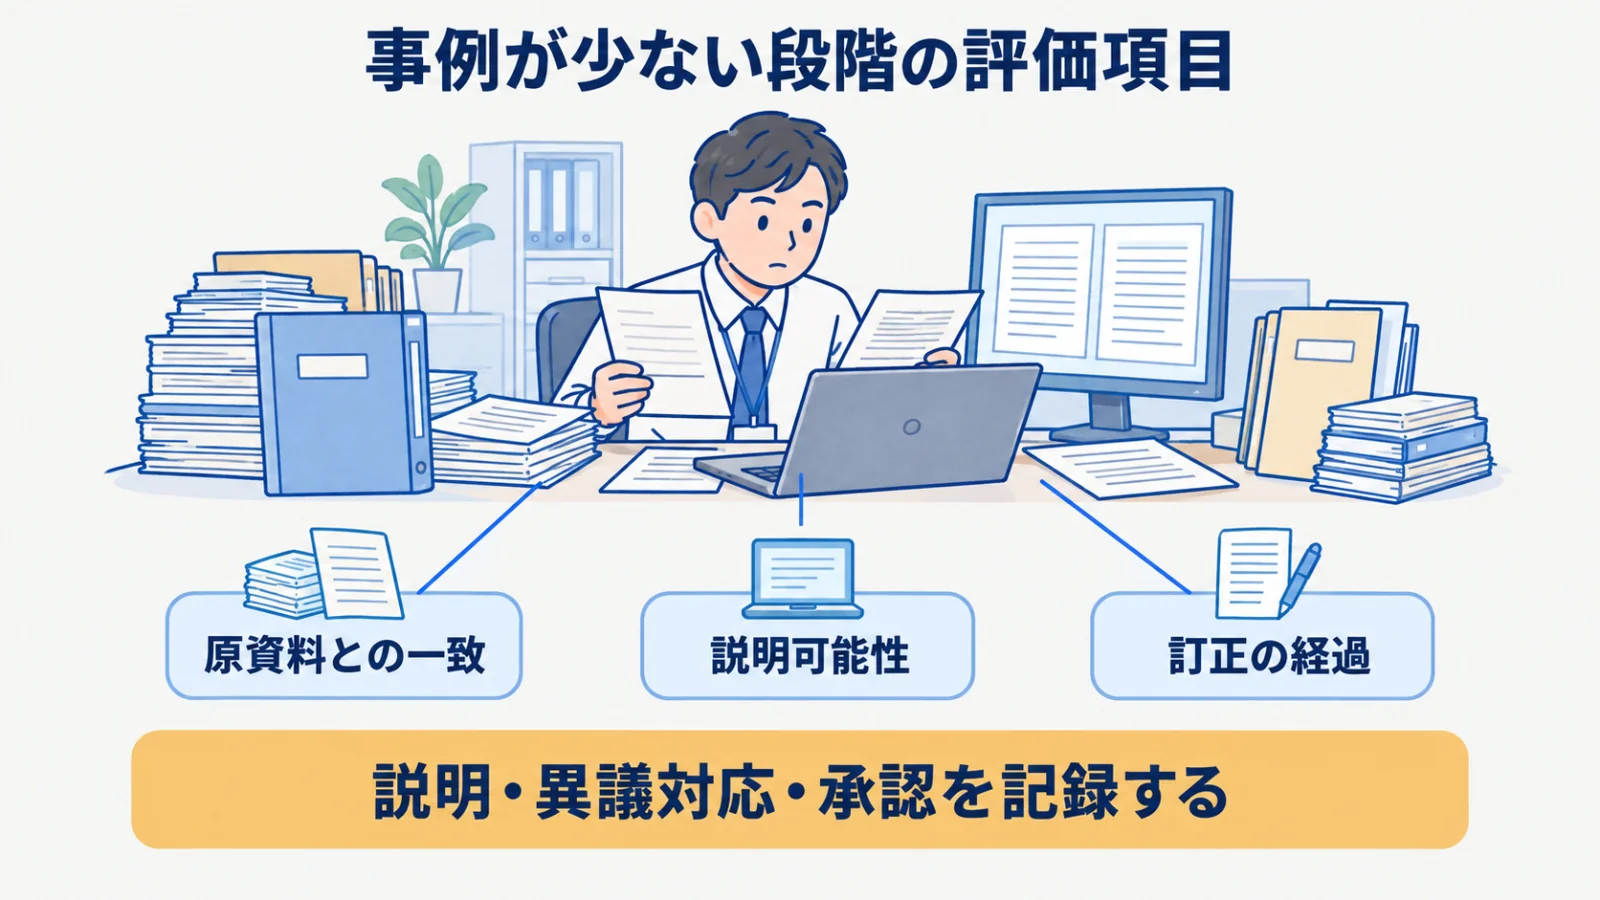
最初の評価対象は、申込書の読み取りが元資料と一致するか、欠落した項目を検出できるか、訂正の経過を追えるかに絞ります。文案の評価では、確認していない事情を補っていないか、担当者が採用理由を説明できるかを見ます。金融庁の同ペーパーも、複雑な生成AIモデルで説明可能性を担保する難しさに触れています。
次の表は、与信と督促の工程、AI支援、人の承認、証跡を整理した対応表です。導入効果の調査結果ではなく、自社で確認すべき点を決めるための項目です。
| 工程 | AI支援 | 人の承認・判断 | 残す証跡 |
|---|---|---|---|
| 申込受付 | 情報の抽出と整理 | 原資料との一致 | 入力範囲と訂正内容 |
| 返済能力の調査 | 確認候補の抽出 | 調査と例外判断 | 調査資料と判断理由 |
| 契約説明 | 説明文案の整理 | 内容と前提の確認 | 説明した版と応答 |
| 督促 | 連絡文案の作成 | 相手方・事情・表現 | 送信条件と確認者 |
| 苦情対応 | 受付内容の分類 | 対応方針と是正 | 引継ぎと対応の経過 |
申込受付から与信判断までの役割を分ける
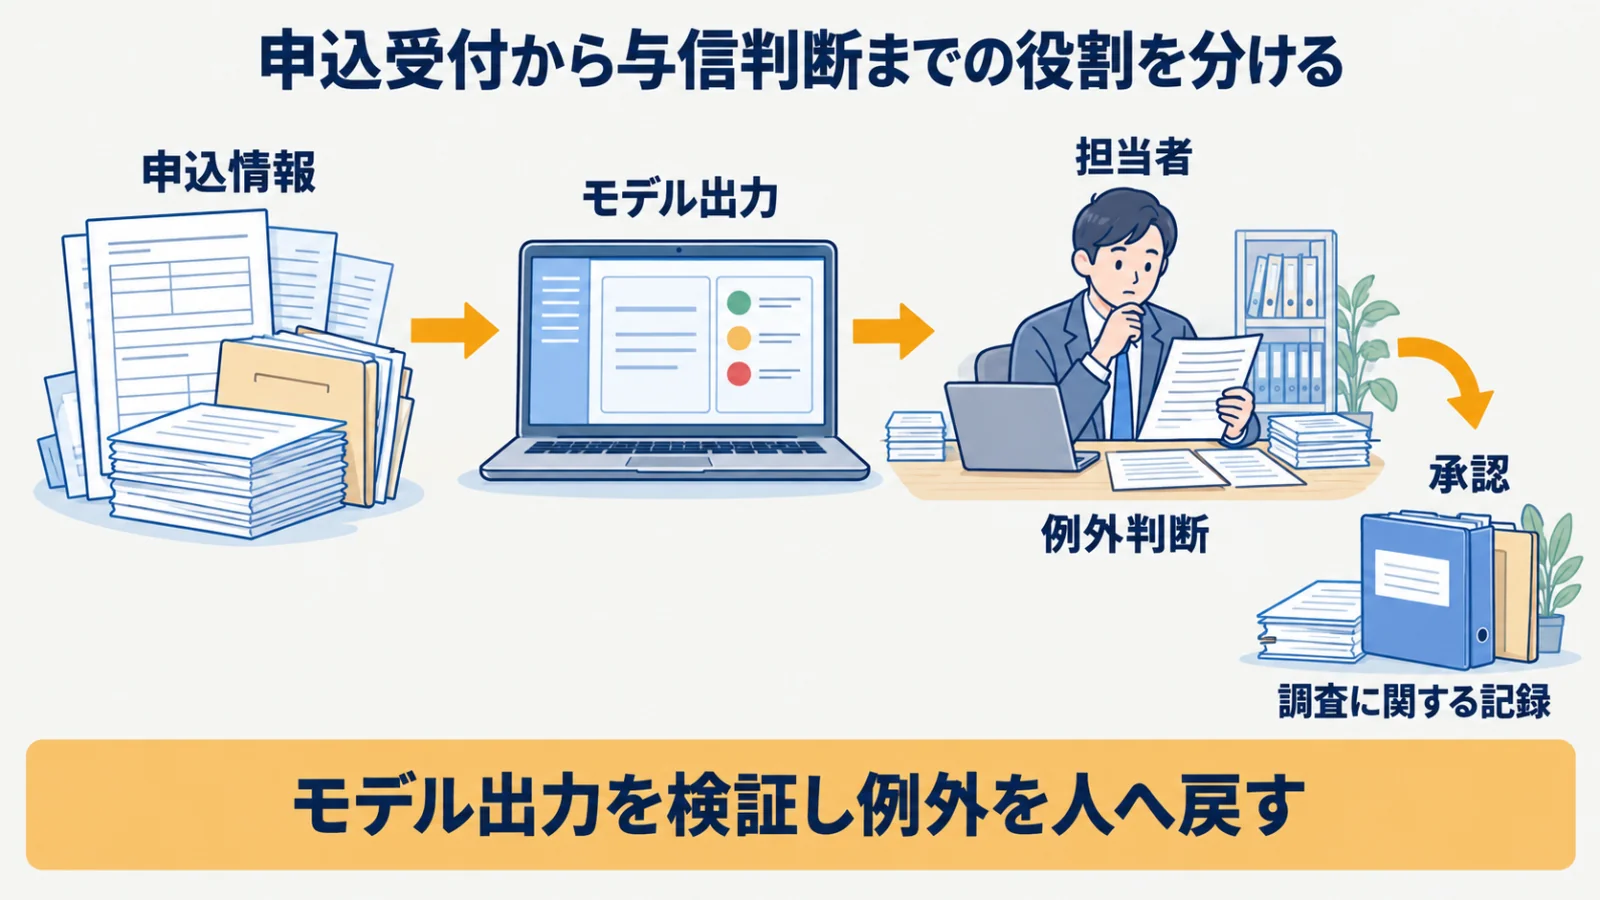
申込情報の整理は、返済能力の調査に使う資料をそろえる補助です。貸金業者が調査を行い、モデルの出力を検証し、例外や異議を人へ戻す経路を残すことで、判断理由と記録を結び付けます。
申込情報と確認資料を整理する
貸金業法第13条第1項は、貸付けの契約を締結しようとするときに、収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査する義務を貸金業者に課しています。申込書をAIで要約しただけで、この調査が終わったとは扱えません。原資料と申告内容を並べ、確認した事項を区別します。
収入を示す書類の読み取りでは、出所と記載箇所を保持し、未入力の項目を推測値で埋めません。資料同士で内容が違うときは、どちらを採用するかを担当者へ戻します。顧客情報を送る範囲や保存条件については、生成AIのセキュリティリスクと社内対策を参考に決めます。
モデル出力を検証し例外を人へ戻す
モデルの出力を使う前に、どの資料が判断材料となったかを担当者が確かめます。入力の不足や読み取り違いがあるときは、結果を先に採用して後から理由を整えるのではなく、資料確認へ戻します。例外に当たる案件を担当者へ渡す条件と引継ぎ先も決めておきます。
顧客から情報の訂正があったときは、訂正前の出力をそのまま承認に回さず、更新した資料で検証します。モデルが示す説明文は、実際に確認した事項と合っているかを点検します。説明可能性は文章の長さではなく、原資料、出力、判断の関係を人がたどれるかで評価します。
説明・異議対応・承認を記録する
貸金業法第13条第4項は、契約を締結した場合に、内閣府令で定めるところにより調査に関する記録を作成し保存する義務を貸金業者に定めています。金融庁の「貸金業者向けの総合的な監督指針」も、その記録が適時・適切に作成・保存されているかを着眼点としています。AIの会話履歴を残すだけで法定の調査記録に代えたと考えません。
説明の記録には、顧客へ伝えた前提、訂正を求められた内容、再確認した資料、承認した担当者を対応させます。説明文案の変更と融資判断の変更は区別し、どの段階で何が変わったかを追えるようにします。契約文書の法的判断に関する論点はAI契約書レビューと弁護士法へ委ねます。
督促・回収でAIを暴走させない
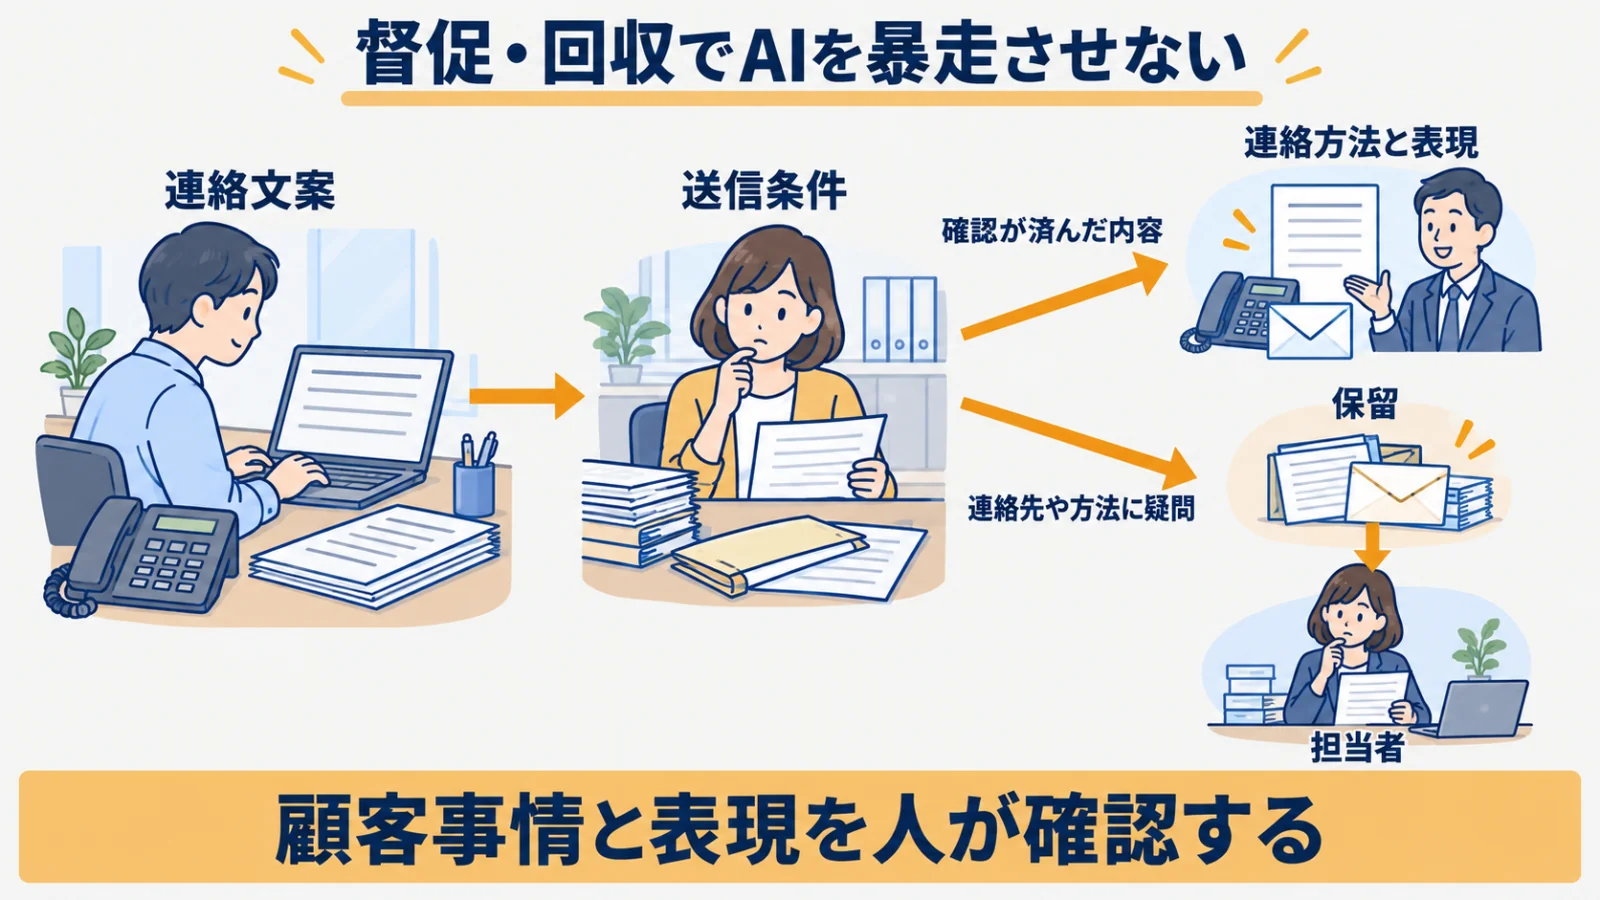
督促では、連絡文案を整えることと実際に連絡する判断を分けます。貸金業を営む者と取立ての委託を受けた者に適用される規制を踏まえ、債務者等の事情や申出を確認してから、連絡方法と表現を決めます。
連絡時期と文案を補助する
貸金業法第21条第1項は、人を威迫する言動や、私生活又は業務の平穏を害するような言動を禁止しています。同項は、正当な理由のない不適当な時間帯の電話等や、債務者等が申し出た連絡時期に関わる言動も定めています。AIで連絡候補を並べる場合も、担当者が現在の申出と連絡履歴を確認します。
相手方の申出が更新されたら、以前に作った送信予定をそのまま実行しない設計にします。連絡先や方法に疑問がある場合は送信を保留し、確認が済んだ内容で文案を作り直します。文面を簡潔にする補助はカスタマーサポートAI活用ガイドも参考になりますが、督促の適否は別に検討します。
顧客事情と表現を人が確認する
貸金業法第21条第1項は、借入れの事実等を債務者等以外の者に明らかにすることや、他者から借りて返済資金を調達するよう要求することなども禁止しています。丁寧な語尾であっても、要求の内容が変わるわけではありません。担当者は宛先、本文、添付情報を通して読み、相手方の事情に照らします。
金融庁の監督指針は、同項各号を例示とし、該当性を個別の事実関係に即して判断する必要があるとしています。禁止語の検出だけを送信の合格条件にせず、債務処理に関する通知などがあれば担当者へ引き継ぎます。停止理由、確認した事情、再開を判断した内容を連絡記録へ残す運用にします。
法令遵守体制・AI承認・監査記録を分けて設計する
主任者の法定の助言・指導と、社内規程で定めるAI利用の承認は役割を分けます。監査では、例外判断に回した件数と苦情の受付件数を手掛かりに、担当者へ戻す経路が機能しているかを点検します。
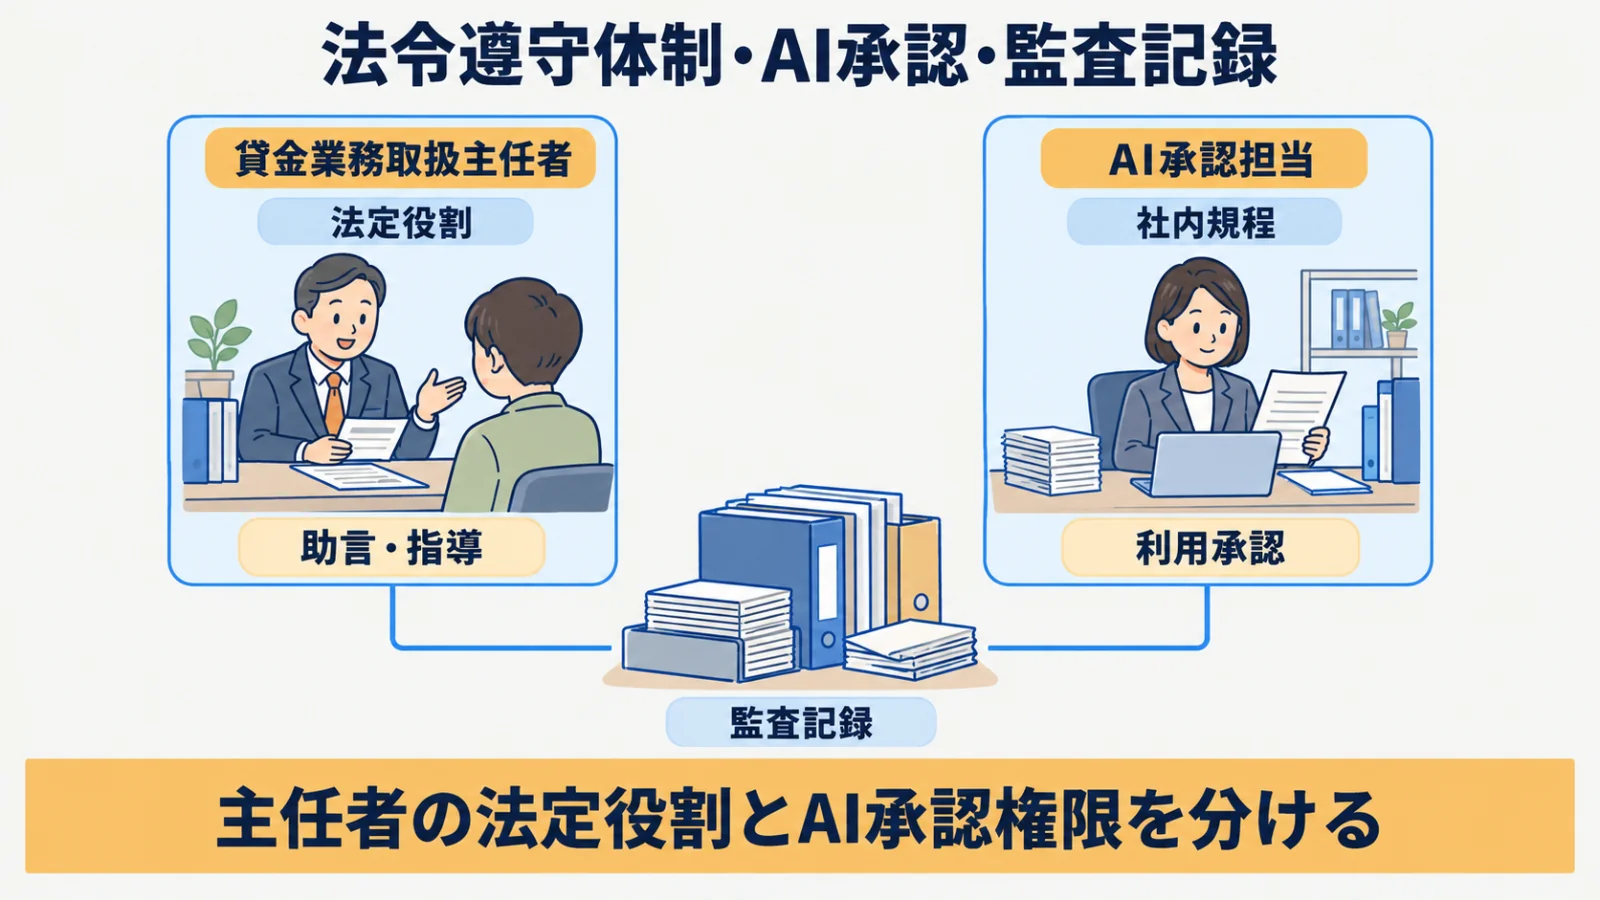
主任者の法定役割とAI承認権限を分ける
貸金業法第12条の3は、営業所又は事務所ごとに貸金業務取扱主任者を置き、従業者への必要な助言又は指導を行わせる義務を貸金業者に定めています。従業者は主任者の助言を尊重し、指導に従わなければなりません。主任者はAI導入を担当する人の別名ではなく、法令遵守と適正な業務のための役割です。
同じ人がAI承認担当を兼ねる場合でも、主任者として行った助言・指導と、社内規程に基づく利用承認を分けて記録します。監督指針は主任者の役割や権限を規定した社内規則の整備と、社内研修等による周知を着眼点としています。AIの設定変更を誰が認めるかも、法定役割の説明に埋め込まず具体的に定めます。
苦情・偏り・誤判定から見直す
「例外判断に回した件数」と「苦情の受付件数」は、担当者へ戻す条件の見直しに使う指標です。数値目標を先に作るのではなく、どの工程で発生し、何を確認して解決したかを記録します。特定の入力条件に誤判定が集中していないかも、原資料と修正内容を照らして点検します。
同じ問題が繰り返されるときは、入力欄、対象資料、文案の条件、承認経路のどこを変えるかを決めます。変更後は元の問題を再確認し、顧客説明と記録まで含めて運用を確かめます。導入の段取りは社内AI導入の進め方を参考にしながら、検証を終えた補助工程から範囲を広げます。
まとめ
貸金業のAI利用は、申込情報の整理や連絡文案の作成を、返済能力の調査、顧客説明、督促の確認へつなげる設計が要点です。金融分野の公表情報を自社業態の実績として受け取らず、貸金業者として必要な判断と記録を工程ごとに確かめます。
まず、申込書から調査記録までの流れを開き、原資料に戻る箇所と例外を担当者へ渡す箇所を確認しましょう。次に、督促を止める条件、主任者の助言・指導、AI利用を承認する役割を区別します。訂正や苦情がどの確認へ戻るかを決めることが、運用を見直し続ける土台になります。
よくある質問
- Q. 銀行のAI導入事例を貸金業者でもそのまま使えますか。
- 業態と適用制度が異なるため、参考事例と自社の規制・業務を分けて検証します。
- Q. AIだけで融資可否を自動決定できますか。
- モデル出力だけで完結させず、例外判断、説明、異議申立て、承認の経路を残します。
- Q. AIで督促文を自動送信できますか。
- 文案作成は補助できますが、送信条件、相手方の事情、表現、適用規制を確認します。
- Q. 貸金業務取扱主任者とAI承認者は同じですか。
- 法律上の役割は別です。貸金業務取扱主任者は、貸金業法により営業所や事務所ごとに置かれ、従業者が法令を守って貸金業の業務を適正に行うために必要な助言や指導を行います。AIの利用を承認する担当は社内規程で決める役割なので、同じ人が兼ねる場合も、主任者としての助言・指導とAI利用の承認は分けて記録します。
- Q. 公開AI事例が少ない場合はどう評価しますか。
- 銀行事例を自社業態の実績とみなさず、小さな補助工程で精度、説明、記録を確認します。
出典・参考資料
- 1.
- 2.
- 3.