記帳代行のAI活用|自動仕訳と税務判断の線引き
一次ソース検証型AIメディア編集部 ・ 監修: 依田 尚人
目次
記帳代行ではAIを証憑読取、仕訳候補、残高照合に使えますが、税務上の判断や税務相談まで無資格の代行事業者が引き受けることはできません。これは記帳代行そのものが違法、または記帳に税理士資格が必要という意味ではありません。領収書や通帳の事実を仕訳帳へ移す処理と、租税について判断する税理士業務を分けることが重要です。
この記事では、顧客から証憑を受領し、項目を読み取り、仕訳候補を確認し、残高や重複を照合して納品するまでを工程順に整理します。自社経理部門や税理士事務所ではなく、他社の記帳を受託する代行事業者を対象に、税理士へ戻す質問と証跡を扱います。
本記事は2026年8月時点の税理士法と国税庁の税理士制度Q&Aを基礎に、会計ソフトやOCRサービスを比較、推奨せず中立に構成しています。個別の取引が税理士業務に当たるかは依頼内容で異なるため、実務では契約範囲と最新の公的情報を確認してください。
要点サマリ(2026年8月時点・税理士法、国税庁)
- 記帳代行そのものは、税務代理、税務書類の作成、税務相談の3類型には含まれない
- AIは証憑の読取、仕訳候補、重複や欠落の候補提示を補助する
- 仕訳候補は領収書、請求書、通帳、顧客の会計方針と照合して人が確定する
- 税務上の判断や税務相談が必要な質問は、代行事業者で回答せず税理士へ戻す
- 顧客ごとに権限を分け、原証憑、修正履歴、確認者を証跡として残す
記帳代行でのAI活用範囲を整理する
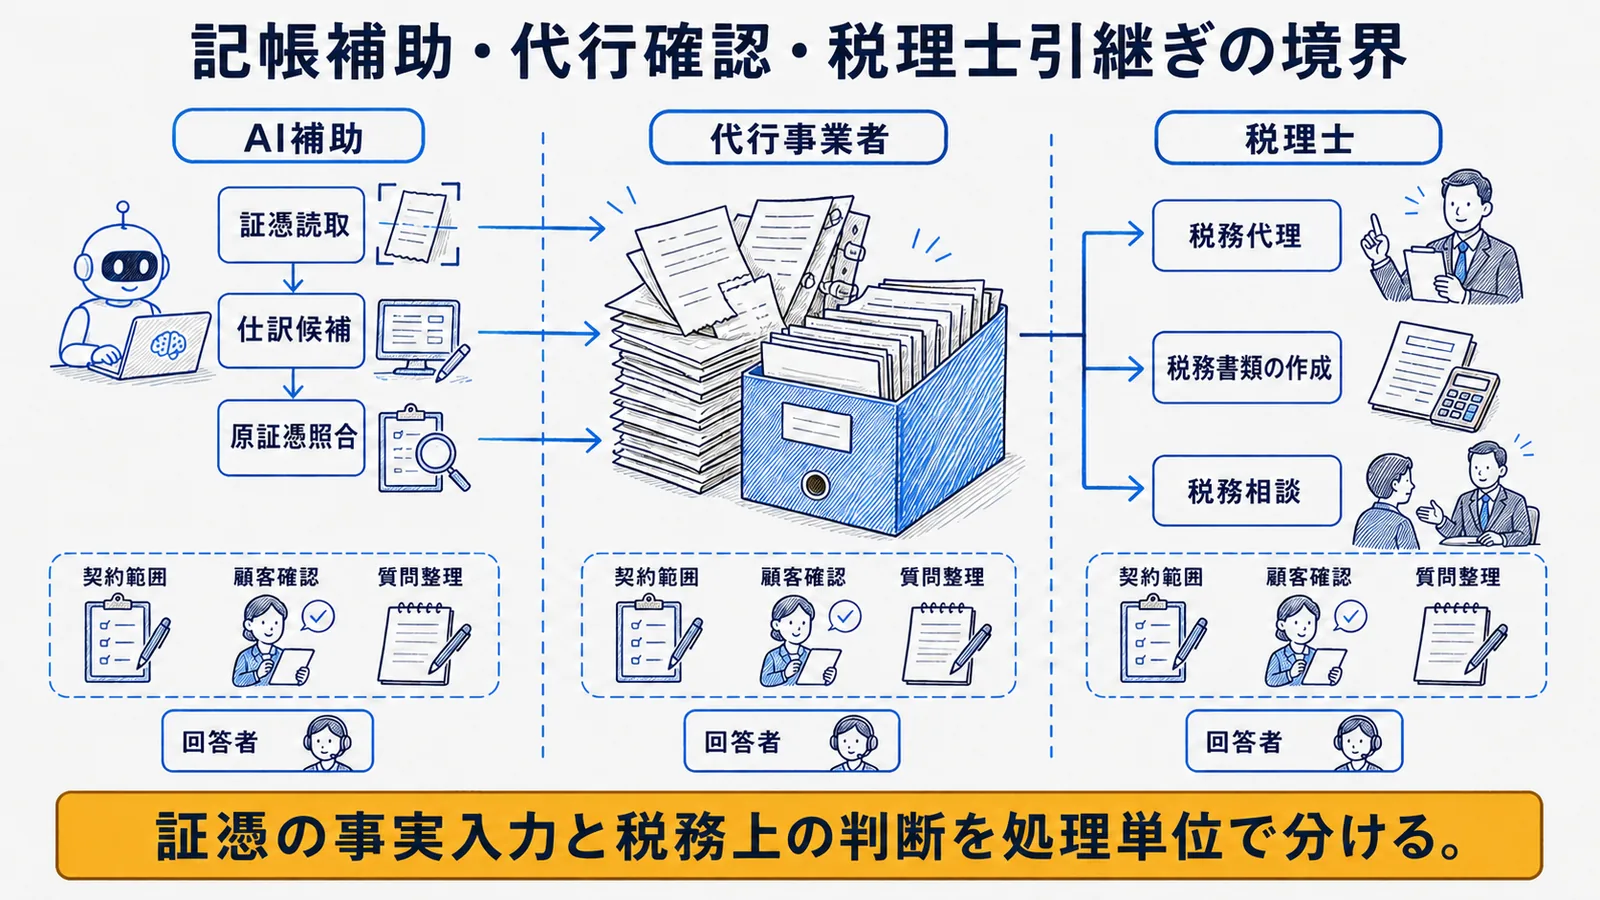
AIは証憑の項目抽出、仕訳候補、照合候補を作ります。代行事業者は契約範囲と原証憑を確認し、税務代理、税務書類の作成、税務相談に当たる依頼は税理士へ戻します。入力、確認、引継ぎの担当と証跡を必ず明確に分けて残します。
他社の記帳を受託する事業者を対象にする
記帳代行は、顧客から領収書、請求書、レシート、通帳の写しなどを受け取り、取引を仕訳帳へ記録する業務です。自社の経理と違い、代行事業者は顧客の会計方針、勘定科目、締切、確認窓口を契約と作業指示から把握します。資料にない取引目的を推測せず、不明点を顧客へ問い合わせます。受領時には資料名、対象期間、提出者、欠けている資料を受付票へ記録し、後日の追加分と区別します。
自社で行う処理は経理業務をAIで効率化する方法で確認できます。本記事では、複数顧客のファイルボックスや電子証憑を預かる代行事業者を対象にします。顧客ごとの原資料、作業中データ、確定した仕訳を分け、別顧客の科目や取引先を候補へ混ぜません。
AI補助・代行事業者・税理士の役割を分ける
AIは日付、取引先、金額、摘要の読取、仕訳候補、重複や空欄の提示を担います。代行事業者は原証憑と抽出値を照合し、顧客から示された会計方針の範囲で候補を確認します。取引の事実が不明なら顧客へ、税務上の扱いや申告書への反映を判断する必要があれば税理士へ戻します。引継ぎ先が未定の案件は回答せず、顧客の責任者へ確認します。
税理士事務所の業務との違いは士業事務所のAI活用で確認できます。代行事業者が税理士の判断を先回りせず、質問内容、原証憑、顧客の回答を整理して引き継ぎます。AIが回答文を作っても、税務相談への回答として顧客へ送信しません。
証憑読取と仕訳候補作成を補助する
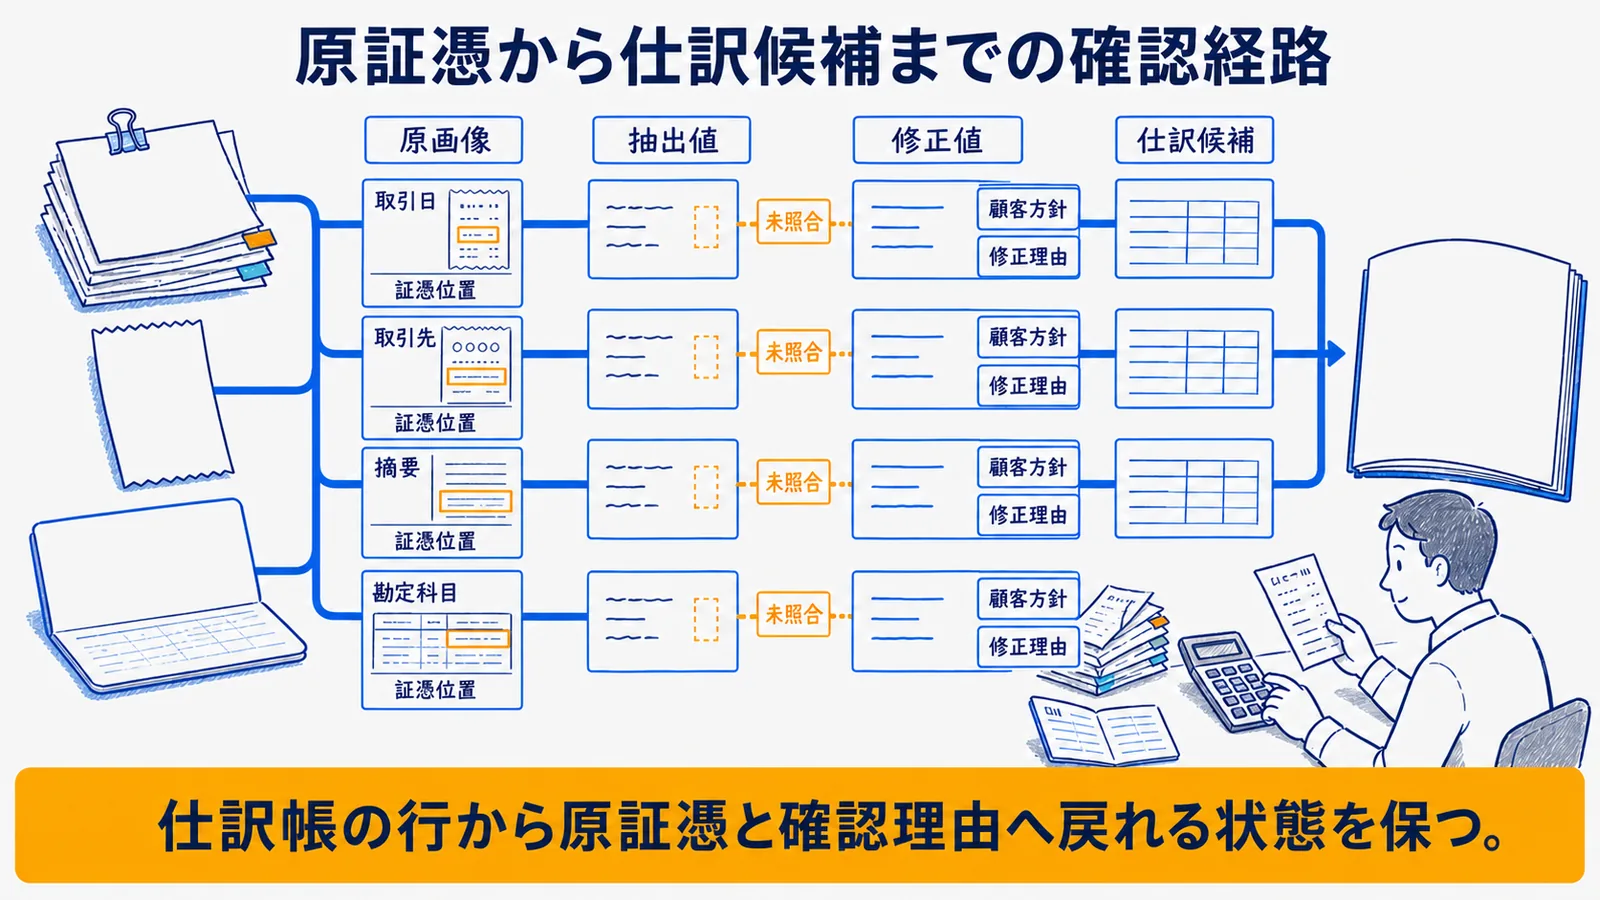
領収書、請求書、通帳から読み取った事実と、AIが提案する仕訳候補を別の欄に保ちます。原画像、抽出値、修正値、確認者を結び、未確認の候補を仕訳帳へ自動登録しません。原証憑と確定仕訳の対応を必ず明確に確認して残します。
請求書・領収書の項目を構造化する
証憑を受領したら、顧客、対象期間、証憑種別、ページ、取引日、取引先、金額、摘要へ分けます。AIは手書きや画像から項目を抽出できますが、読み取れない文字、複数の金額、日付の候補を一つに決めません。原画像の位置と候補を示し、担当者が請求書や領収書を見て確定します。
通帳の入出金と証憑を結び付ける場合も、金額が同じという理由だけで一致させません。取引日、取引先、摘要、顧客の説明を確認し、対応しない記録は未照合として残します。証憑番号とファイル名を案件へ結び付け、後から仕訳帳の行から原証憑へ戻れるようにします。一枚に複数の取引がある場合は、内訳と元画像の位置も対応させます。
勘定科目候補を人が確認する
AIは過去の確定仕訳や顧客の科目表から勘定科目候補を示せますが、類似する文言だけで確定しません。同じ取引先でも購入内容や目的が違えば科目が変わり得るため、証憑の摘要と顧客の作業指示を確認します。必要な事実が不足している場合は、税務上の扱いを推測せず質問へ戻します。顧客の科目表は版と適用期間を残し、変更前の規則を新しい取引へ使いません。
仕訳候補の誤りを確かめる方法はAIハルシネーション対策も参考になります。AIが示した理由を証憑の事実と照合し、存在しない取引目的や顧客方針を根拠にしていないかを見ます。修正した場合は、候補、確定科目、修正理由、確認者を残します。
照合と異常候補の抽出に使う
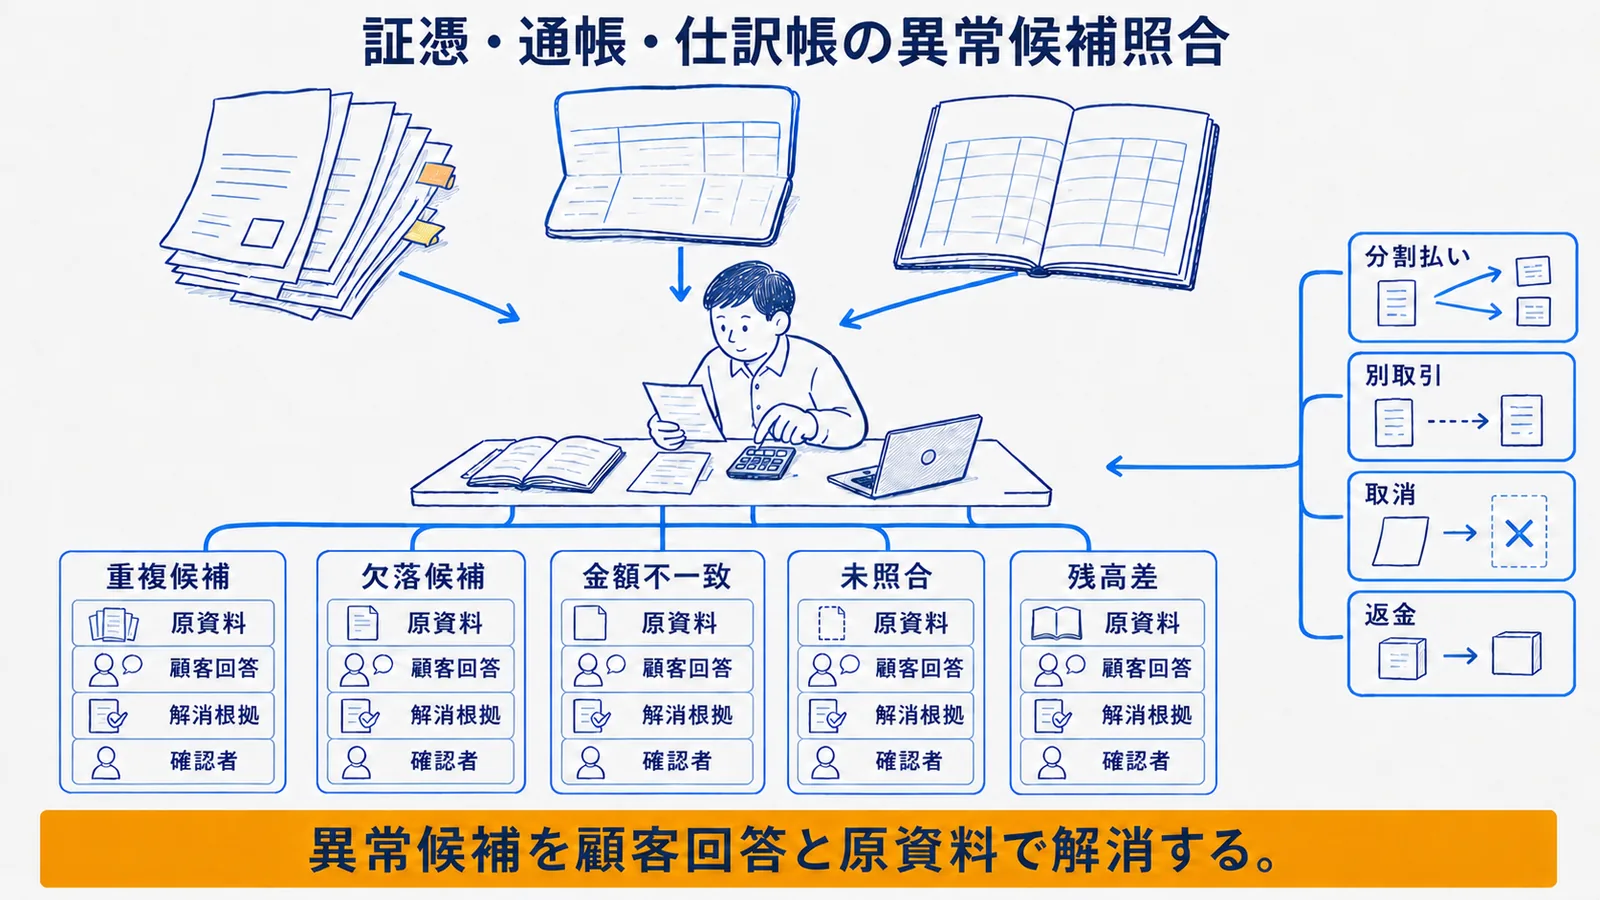
AIは証憑、通帳、仕訳帳の対応から、重複、欠落、金額不一致、未照合を候補として示せます。異常と自動確定せず、担当者が原資料と顧客への確認結果を見て処理を決めます。候補ごとの確認結果と解消根拠を必ず明確に記録します。
重複・欠落・金額不一致を見つける
同じ領収書が画像と紙で提出された場合、日付、取引先、金額、証憑番号から重複候補を示します。通帳に入出金があるのに証憑がない、証憑があるのに決済記録と結び付かない場合は欠落候補として一覧にします。完全一致だけでなく似た記録も示せますが、分割払いや同日の別取引を重複と決めません。取消や返金の記録も、元取引との関係を確認してから処理します。
残高照合では、対象期間、期首、入出金、仕訳帳の集計が同じ顧客と口座に対応しているかを確認します。差額が出たらAIに埋め合わせの仕訳を作らせず、未取込、二重計上、対象期間のずれなど確認順を示します。解消した理由と追加された証憑を証跡へ残します。
AI出力と原証憑を照合する
確認画面では、原証憑、抽出した事実、仕訳候補、確定値を並べます。担当者は日付、取引先、金額、摘要、勘定科目を順に見て、AIが原文を変更していないかを確認します。低い確信度だけでなく、過去と同じため自動確定されそうな項目も抜き取り確認の対象にします。
誤りを見つけたら、個別の仕訳だけでなく同じ証憑形式や抽出規則を使った他の処理も確認します。顧客から回答を得た場合は、質問、回答日、反映した仕訳を結び付けます。確定済みの仕訳を後で変更するときも旧版を消さず、変更前後と承認者を残します。確認済みの表示だけでなく、実際に照合した項目も記録します。
記帳作業と税務判断の境界を守る
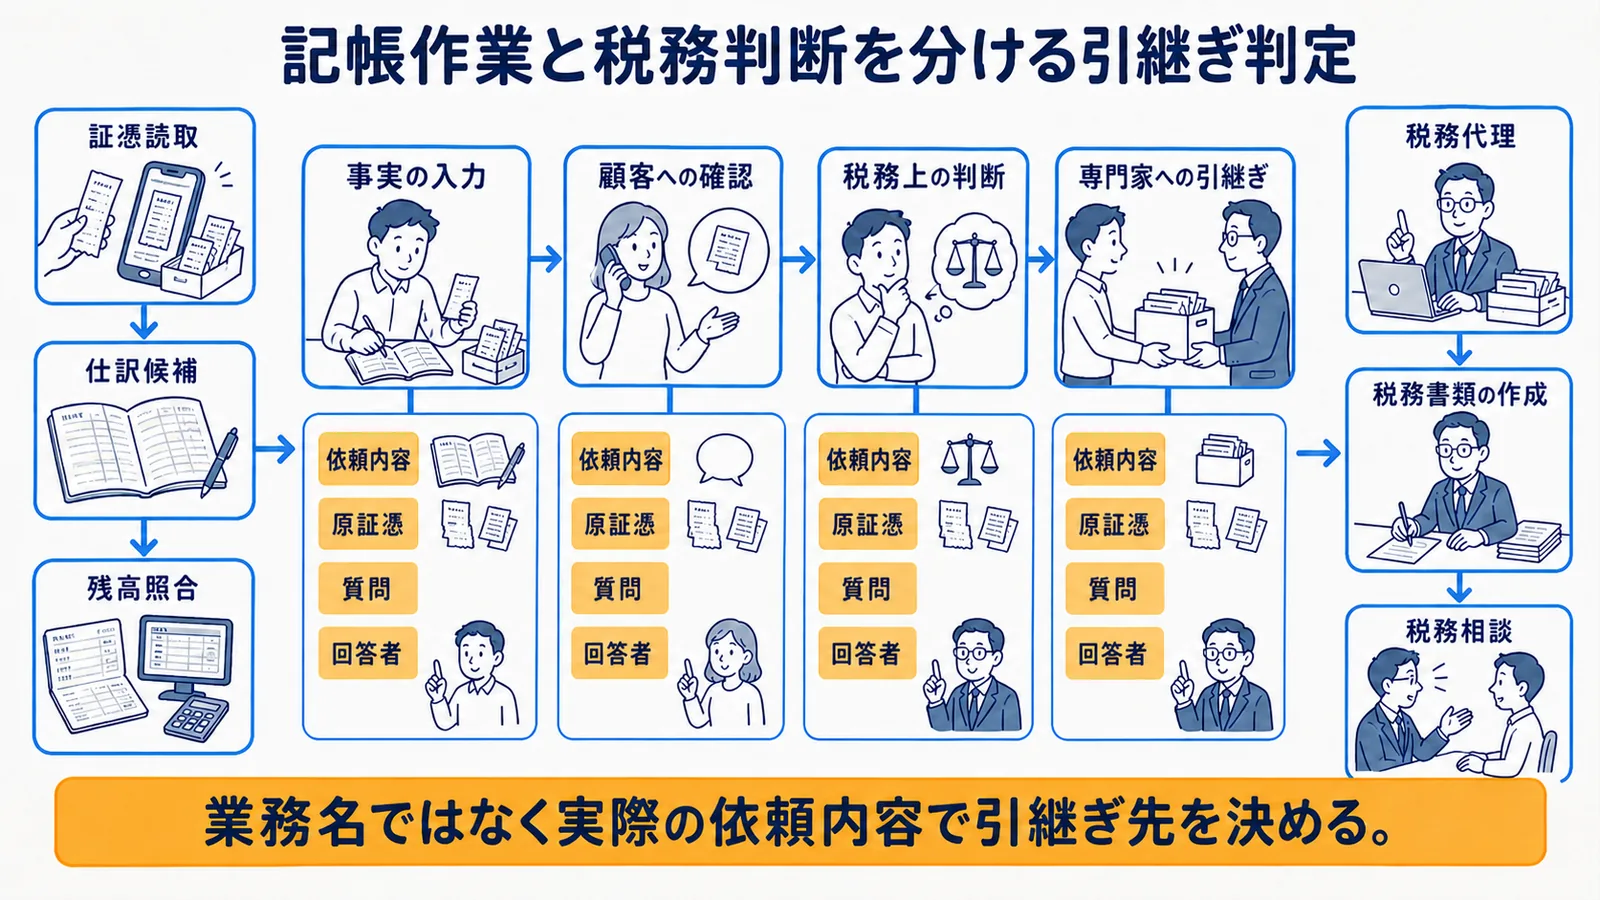
境界は、証憑にある事実を記録する作業か、租税について代理、書類作成、相談を行う判断かで確認します。記帳代行を一律に制限対象とせず、税理士業務へ入る質問を切り分けます。依頼内容と回答者を必ず明確に記録します。
事実の入力と税務上の判断を区別する
税理士法第2条第1項と国税庁「税理士制度Q&A『2 税理士の業務』」は、税理士業務を税務代理、税務書類の作成、税務相談の3類型として示しています。会計帳簿の記帳代行はこの3類型そのものではありません。したがって、記帳代行自体が違法、または税理士資格が必須という整理は誤りです。
国税庁の同Q&Aも、税理士業務に付随しない会計帳簿の記帳代行等について、第2条第2項を理由に禁止されるものではないと説明しています。業務名ではなく実際の内容で境界を見ます。
一方、第52条は別段の定めがある場合を除き、税理士または税理士法人でない者が税理士業務を行うことを制限します。代行事業者は、証憑の事実入力と、税額や申告上の扱いに関する判断を分けます。国税庁「税理士制度Q&A『6 税理士法違反行為』」も境界確認の参照先にします。
判断が必要な案件を税理士へ戻す
国税庁「税理士制度Q&A『2 税理士の業務』」は、基本通達2-1の「業とする」を、反復継続して行い、または反復継続して行う意思を持って行うこととし、必ずしも有償であることを要しないと説明しています。無料の回答ならよいとは考えず、顧客から税務相談を受けたら税理士へ引き継ぎます。
| 処理区分 | AIの補助 | 代行事業者の確認 | 税理士へ戻す判断 | 証跡 |
|---|---|---|---|---|
| 証憑読取 | 項目抽出 | 原文・取引事実 | 不要 | 原画像・抽出値 |
| 仕訳候補 | 科目候補 | 顧客方針・証憑 | 税務判断が必要 | 候補・修正理由 |
| 残高照合 | 不一致候補 | 通帳・仕訳帳 | 不要 | 差額・解消根拠 |
| 税務書類 | 資料整理のみ | 契約範囲 | 作成判断を依頼 | 原資料・引継ぎ |
| 税務相談 | 質問整理のみ | 回答しない | 税理士へ引継ぎ | 質問・回答者 |
この表は税理士法と国税庁の税理士制度Q&Aを基に、記帳作業と税理士業務の境界を処理単位へ再構成したものです。依頼の名称だけで判断せず、実際に誰がどの内容を判断し、回答や書類を作るかを確認します。
顧客データを守って段階導入する
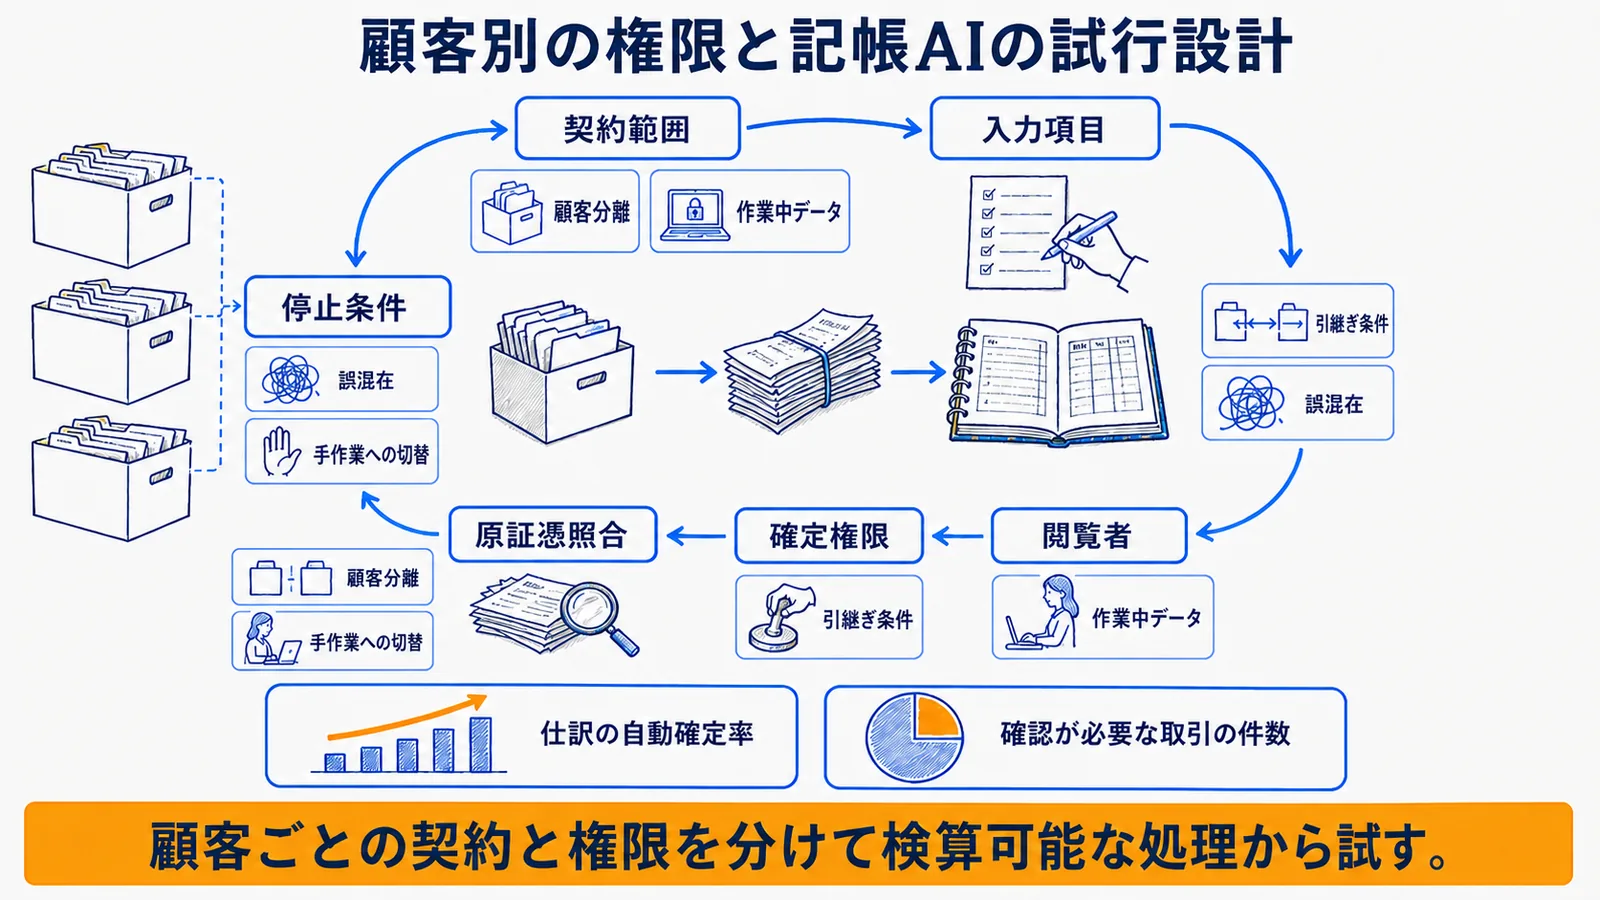
導入時は顧客ごとに契約範囲、入力項目、閲覧者、確定権限を分けます。証憑読取から試し、仕訳の自動確定率と確認が必要な取引の件数を同じ定義で記録します。契約、権限、検算、停止の各条件を導入前に必ず明確化しておきます。
契約範囲とアクセス権限を決める
領収書、通帳、仕訳帳には、取引先、口座、担当者など顧客の情報が含まれます。個人情報の扱いは生成AIと個人情報保護法、データ管理上のリスクは生成AIのセキュリティリスクも参照し、入力、保存、学習利用、閲覧、書き出しの範囲を確認します。
顧客ごとのフォルダと権限を分け、担当者が変わっても別顧客の証憑を候補へ使わないようにします。契約には、AIを使う処理、人が確認する処理、顧客へ戻す質問、税理士へ引き継ぐ範囲を記載します。誤混在や不適切な共有が分かったら処理を止め、影響する仕訳と出力先を確認します。
検算しやすい処理から試す
最初は日付や金額の項目抽出、重複候補など、担当者が原証憑と全件照合できる処理に限定します。仕訳の自動確定率は高いほどよいと決めず、人の確認なしに確定した仕訳の割合として把握します。税務判断や情報不足がある取引を自動確定へ回さないことが優先です。
確認が必要な取引の件数は、読取不良、証憑不足、顧客への質問、税理士への引継ぎに分けます。停止条件には顧客の取り違え、原証憑と異なる金額、税務相談への自動回答、未承認の登録を含めます。指標の変化を見ながらも、人の検算と税理士業務への境界を外しません。
まとめ
記帳代行のAI活用は、領収書、請求書、通帳の読取、仕訳候補、重複・欠落・残高不一致の候補提示に限定します。代行事業者は原証憑と顧客方針を確認し、税務代理、税務書類の作成、税務相談に入る依頼を税理士へ戻します。記帳代行自体を資格が必要な業務とは扱いません。
導入時は顧客ごとに権限と契約範囲を分け、原証憑、候補、修正理由、確認者を証跡として残します。仕訳の自動確定率と確認が必要な取引の件数を継続して確認し、人の検算を省かずに、低リスクの処理から範囲を整えることが重要です。
よくある質問
- Q. 記帳代行でAIに何を任せられますか?
- 証憑の項目抽出、仕訳候補、重複・欠落候補の提示など、原資料と照合できる補助処理です。
- Q. AIが作った仕訳をそのまま登録できますか?
- 読取誤りや取引文脈の不足があるため、原証憑と会計方針に照らして人が確認します。
- Q. 記帳代行会社が税務相談へ回答してもよいですか?
- 税務相談は税理士法第2条第1項の税理士業務に含まれ、第52条は別段の定めがある場合を除き、税理士または税理士法人でない者が税理士業務を行うことを制限しています。代行範囲から切り離して税理士へ確認します。
- Q. 自社経理でAIを使う場合と何が違いますか?
- 記帳代行は他社データを受託して扱うため、契約範囲、権限、責任分界、専門家への引継ぎがより重要です。
- Q. 最初に導入しやすい処理は何ですか?
- 証憑の項目抽出や重複候補の確認など、判断基準が明確で人が全件検算できる処理です。
出典・参考資料
- 1.
- 2.
- 3.