債権回収AIはどこまで使える?督促・交渉・専門家委託の線引き【2026】
一次ソース検証型AIメディア編集部 ・ 監修: 依田 尚人
目次
AIに任せやすいのは入金確認、通知案、案件整理までです。自社で行う督促と外部の専門家に回収を任せる場面を分け、債権回収会社(サービサー)が弁護士法の特例として管理・回収を受託できるのは法律が定める特定金銭債権である点を踏まえて、争い・交渉・法的手続ごとに停止条件を設けます。
この記事では、一般事業者が保有する売掛債権の支払遅延後を扱います。債権回収AIを「支払遅延後の事務整理と連絡案を支援する仕組み」と定義し、請求書と入金明細の照合、通知案、相手の応答、専門家への引継ぎを整理します。
当メディアは特定の債権回収AIベンダー・サービスと利害関係を持たず、いずれの製品も勝者にしません。誤った督促や事実の欠落も事務処理の補助と同じ粒度で扱い、自社サービスへの送客は行いません。制度・仕様の変化を踏まえ、弁護士法、債権管理回収業に関する特別措置法、法務省の制度説明を併記します。
要点サマリ(2026年9月時点・弁護士法、債権管理回収業に関する特別措置法、法務省「債権回収会社(サービサー)制度」)
- 入金突合、通知案、案件整理を支援し、送信前に事実を確かめる
- 支払いへの異議、交渉、法的手続は通常の通知と分ける
- 自社の売掛債権への社内対応と、他人の債権の回収代理を区別する
- サービサーへの委託は特定金銭債権への該当性と法務大臣の許可を確認する
- 一般の売掛金に貸金業法の取立て規制をそのまま当てはめない
- 債権の根拠、応答、承認、引継ぎの経過を同じ案件で追跡する
債権回収を工程と実行主体で分ける
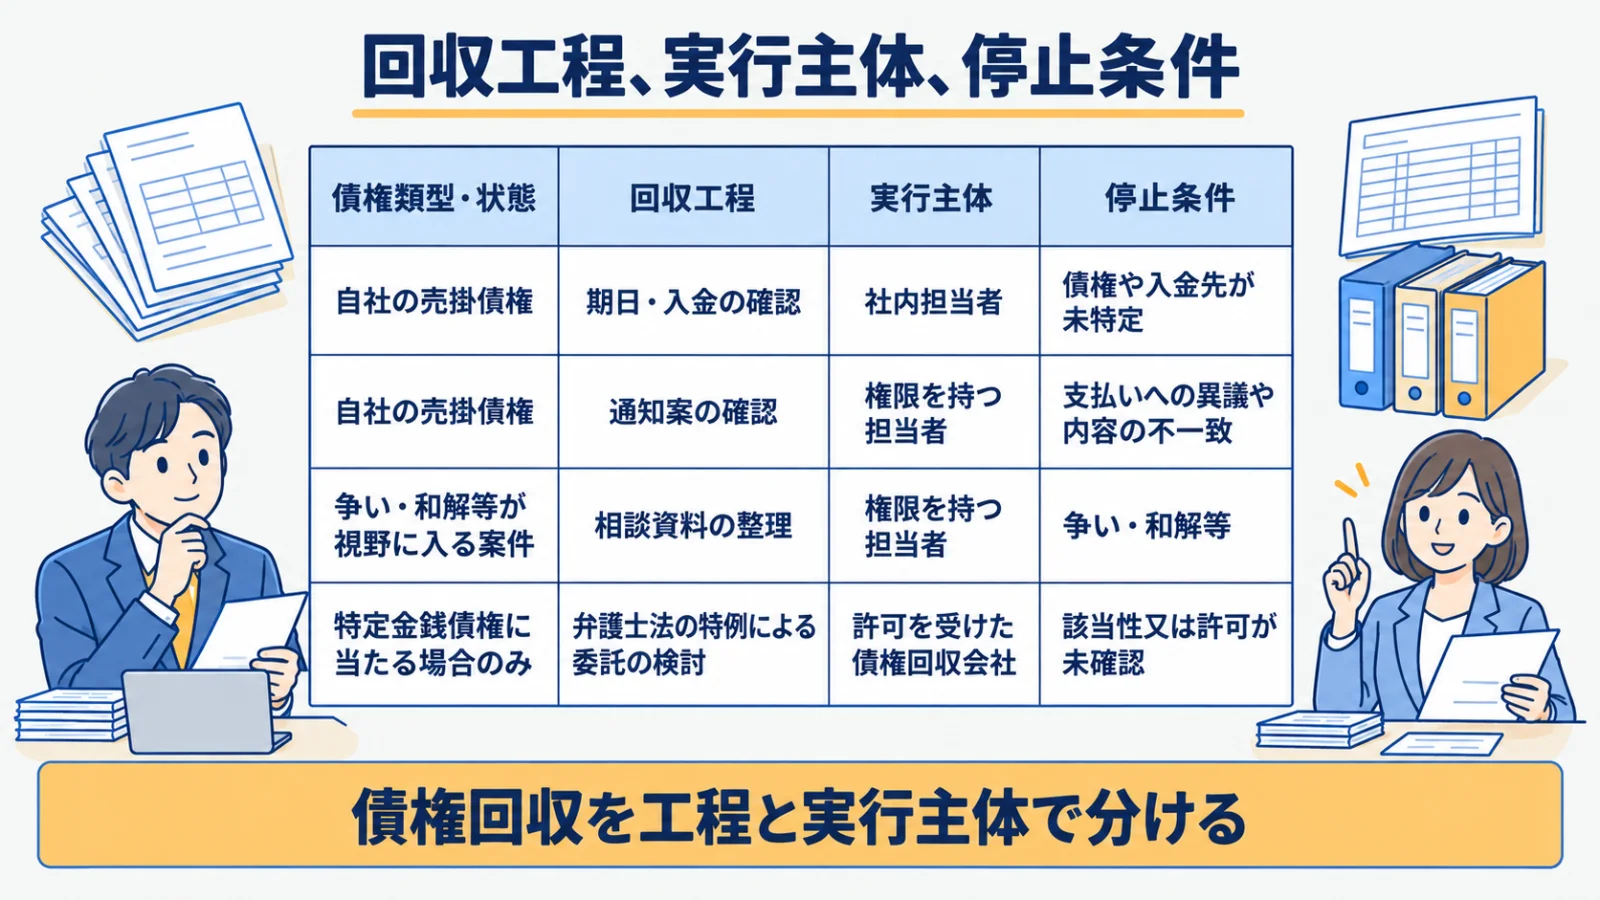
債権回収は、期日と入金の確認、通知、異議への対応、交渉、法的手続を分けて管理します。売掛債権の根拠を確認する工程から始め、通常の連絡では扱えない応答が来たら、自動処理を止めて対応主体を見直します。
期日管理から通知までを整理する
期日管理では、請求書の支払期日と入金明細、社内の処理状況を対応させます。AIが未入金の候補を抽出しても、入金の反映待ちや、別の請求にひも付いた処理がないかを担当者が確認します。対象の債権が特定できない状態では、連絡文の作成へ進めません。
次の表は、債権類型、回収工程、実行主体、停止条件を整理したマトリクスです。自動化の実績や、委託の可否を一律に示すものではなく、案件ごとの確認先を決める整理表です。
| 債権類型・状態 | 回収工程 | 実行主体 | 停止条件 |
|---|---|---|---|
| 自社の売掛債権 | 期日・入金の確認 | 社内担当者がAIの候補を照合 | 債権や入金先が未特定 |
| 自社の売掛債権 | 通知案の確認 | 権限を持つ担当者が送信を承認 | 支払いへの異議や内容の不一致 |
| 争い・和解等が視野に入る案件 | 相談資料の整理 | 弁護士への相談を検討 | 通常の通知処理を止める |
| 特定金銭債権に当たる場合のみ | 弁護士法の特例による委託の検討 | 許可を受けた債権回収会社 | 該当性又は許可が未確認 |
異議・交渉・法的手続きを区別する
相手の応答は、単なる入金連絡なのか、支払いへの異議なのか、条件の変更を求めるものなのかを分けます。AIが要約した内容だけで判断せず、相手が伝えた言葉と社内記録を照合します。争いがあるのに通常の通知を繰り返すことがないよう、停止の理由を案件へ記録します。
交渉や和解、法的手続が視野に入ったら、事実の整理と方針の判断を切り離します。AIに譲歩条件や法的結論を自動確定させず、権限を持つ担当者が専門家への相談を検討します。引継ぎ資料では、何が合意済みで、何が相手の提案にとどまるかを区別します。
AIに任せやすい事務処理
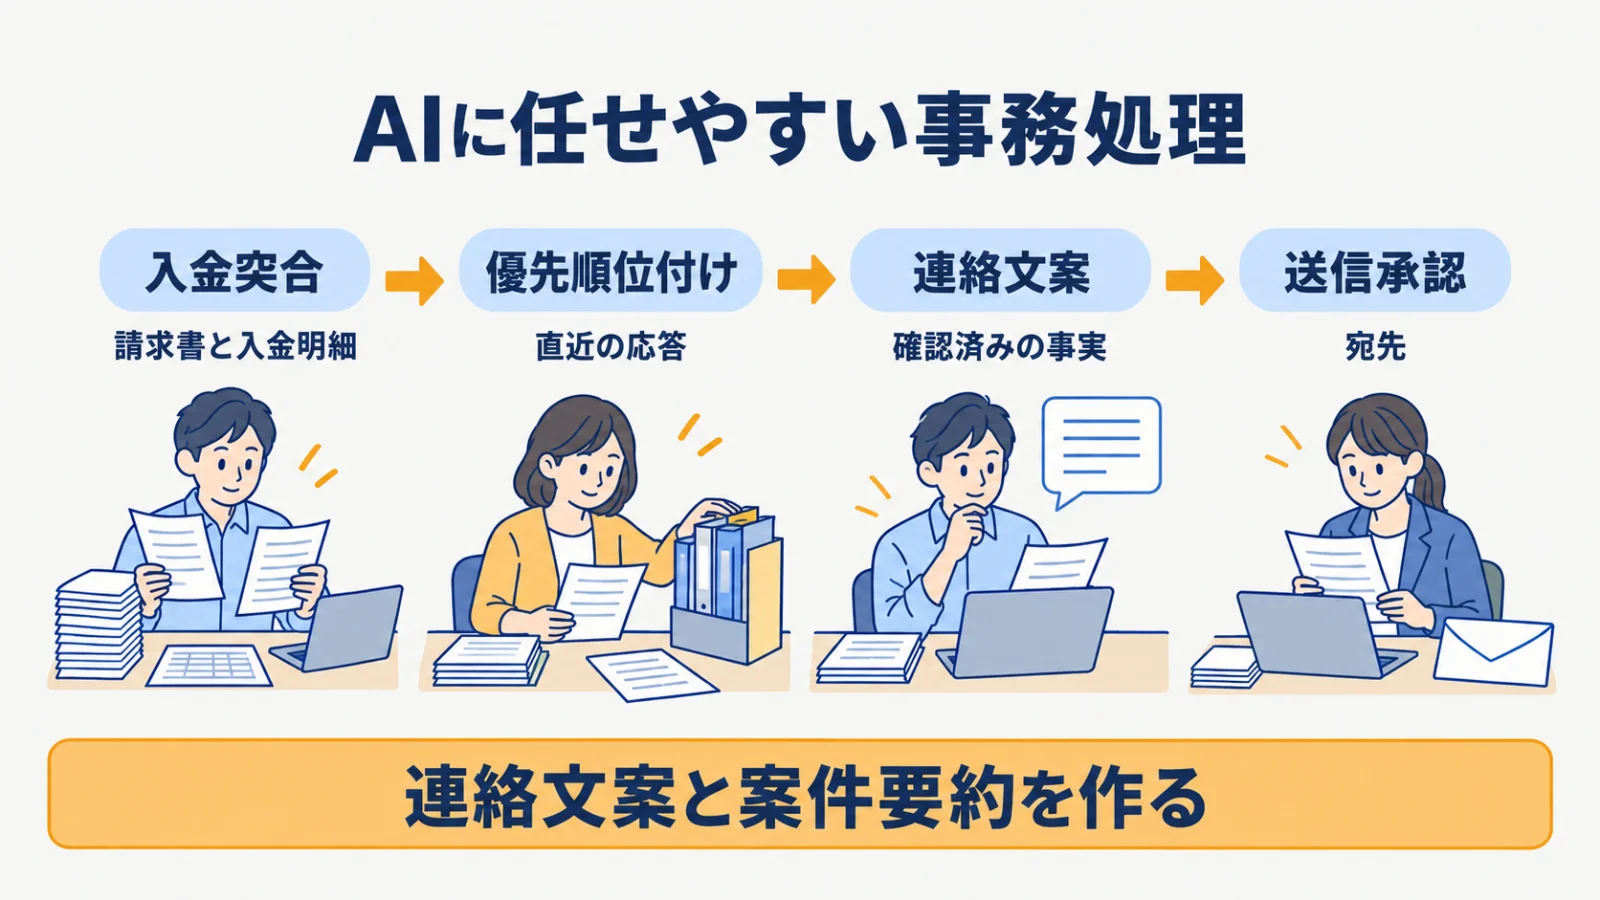
AIに任せやすいのは、入金突合の候補、対応順の整理、確認済みの事実に基づく連絡文案です。請求と入金の対応、現在の応答状況、送信先を人が確かめる前提で、誤った督促を止められる流れを作ります。
入金突合と優先順位付けを支援する
入金突合では、請求書と入金明細の対応を候補として整理し、確定した処理と区別します。請求先の名称と入金側の名義が異なるなど、対応が明らかでない情報は未確認として残します。AIが埋めた対応関係をそのまま確定しないことが、誤った未入金判定を避ける入口です。
優先順位付けは、支払期日、直近の応答、確認待ちの事項など、実際に保有する情報を使って担当者が見直します。応答がないことだけから支払いの意思や能力を推測しません。請求・入金処理の基盤は経理業務のAI活用に委ね、ここでは支払遅延後に確認すべき案件を整理します。
連絡文案と案件要約を作る
連絡文案には、確認済みの請求と入金の状況を使い、未確認の事実を断定する表現を入れないようにします。送信担当者は、宛先、対象の請求、相手の直近の応答と文案を照合します。相手がすでに説明した内容を無視する文面や、承認されていない要求が混ざっていないかも確かめます。
案件要約では、請求の根拠、連絡の経過、相手の応答、現在の保留事項を分けます。問い合わせ文の整理全般は顧客対応のAI活用に委ね、督促では送信してよい状態かの確認を重視します。連絡を行った事実と、相手が内容を認めたことを混同しません。
債権類型と行為ごとに対応主体を決める
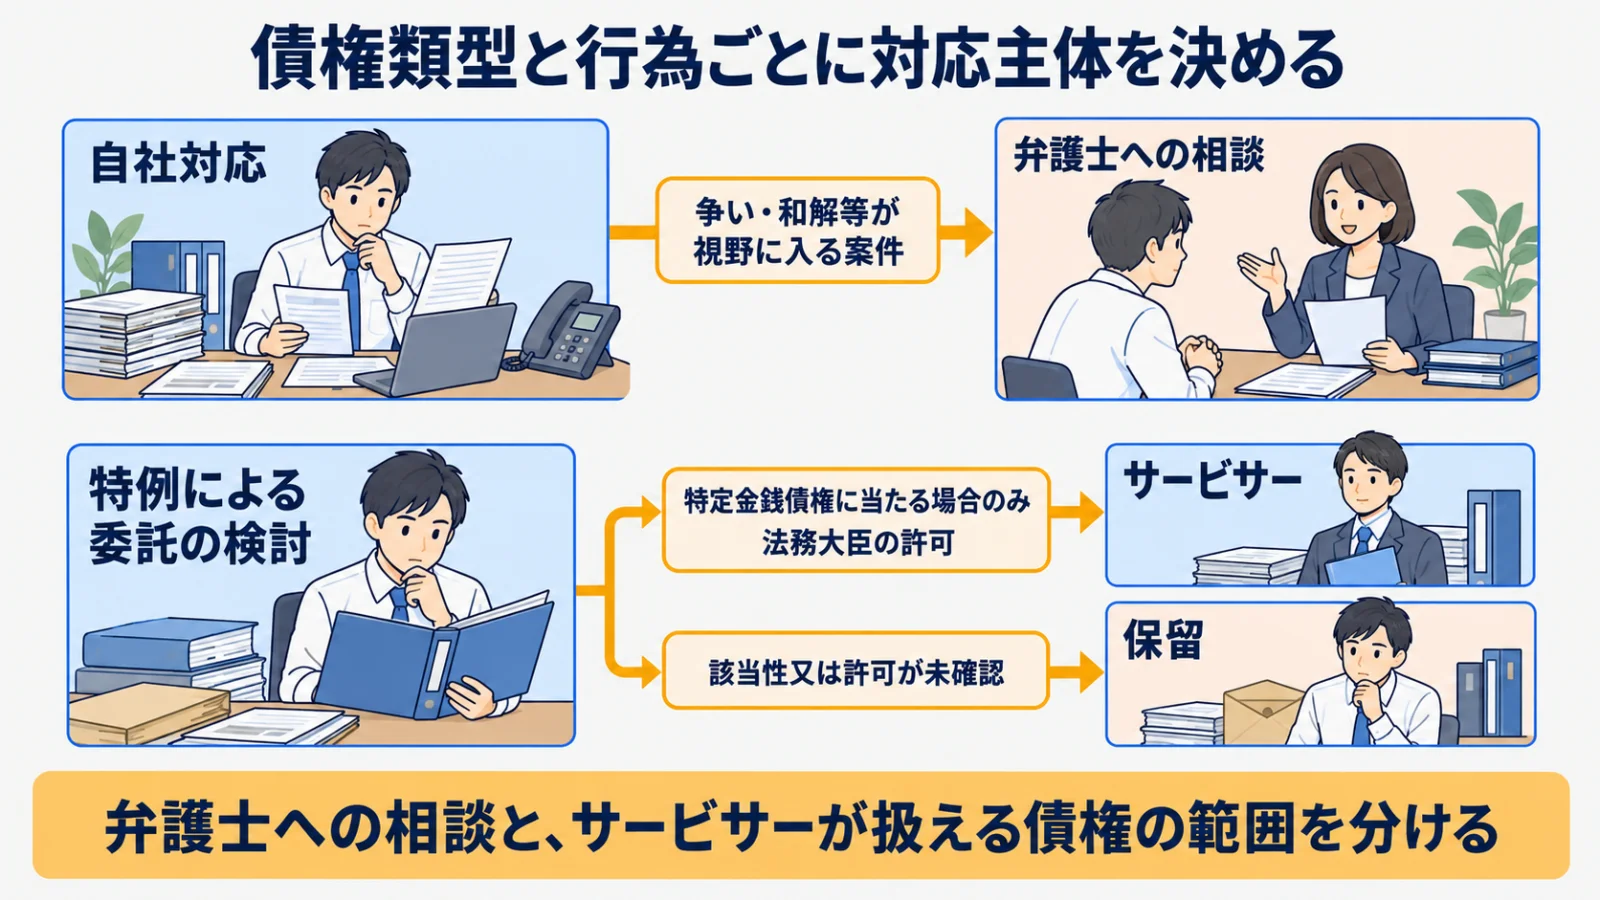
対応主体は、自社の売掛債権への社内対応と、他人の債権を受託する行為を分けて決めます。弁護士への相談とサービサーへの委託を同列の選択肢にせず、後者は弁護士法の特例として扱う債権の範囲と許可を確認します。
自社債権の社内対応と他人の債権の回収代理を分ける
弁護士法第72条は、弁護士又は弁護士法人でない者が、報酬を得る目的で法律事件に関する代理、和解その他の法律事務等を業として扱うことを禁じています。同法又は他の法律に別段の定めがある場合は除かれるため、行為の内容と適用される制度を確かめます。自社の売掛金を社内で確認する話から、他人の債権の回収代理へ、確認なしに範囲を広げないことが重要です。
AIは作業手段であり、利用したことで対応主体の権限が変わるわけではありません。社内対応でも、誰が通知を承認し、誰が交渉方針を決めるかを明らかにします。法律事務の境界についてはAI契約書レビューと法律上の線引きへ委ね、判断が必要な案件を資料とともに引き継ぎます。
弁護士への相談と、サービサーが扱える債権の範囲を分ける
債権管理回収業に関する特別措置法第1条は、許可制度によって弁護士法の特例として特定金銭債権の管理・回収を行えるようにする目的を定めています。同法第2条は特定金銭債権を列挙し、第3条は債権管理回収業を法務大臣の許可を受けた株式会社でなければ営めないと定めています。売掛金という呼び方だけで、特例による回収委託の対象だと決めません。
自社対応で争い・和解等が視野に入ったら、弁護士への相談を検討します。サービサーへの特例による委託の検討へ進むのは、特定金銭債権に当たる場合のみであり、該当性と委託先の許可を先に確認します。法務省は類似の名前をかたった業者による架空請求にも注意を促しており、名称の印象だけで相手方を確認済みにしない運用が必要です。
督促の証跡とデータを管理する
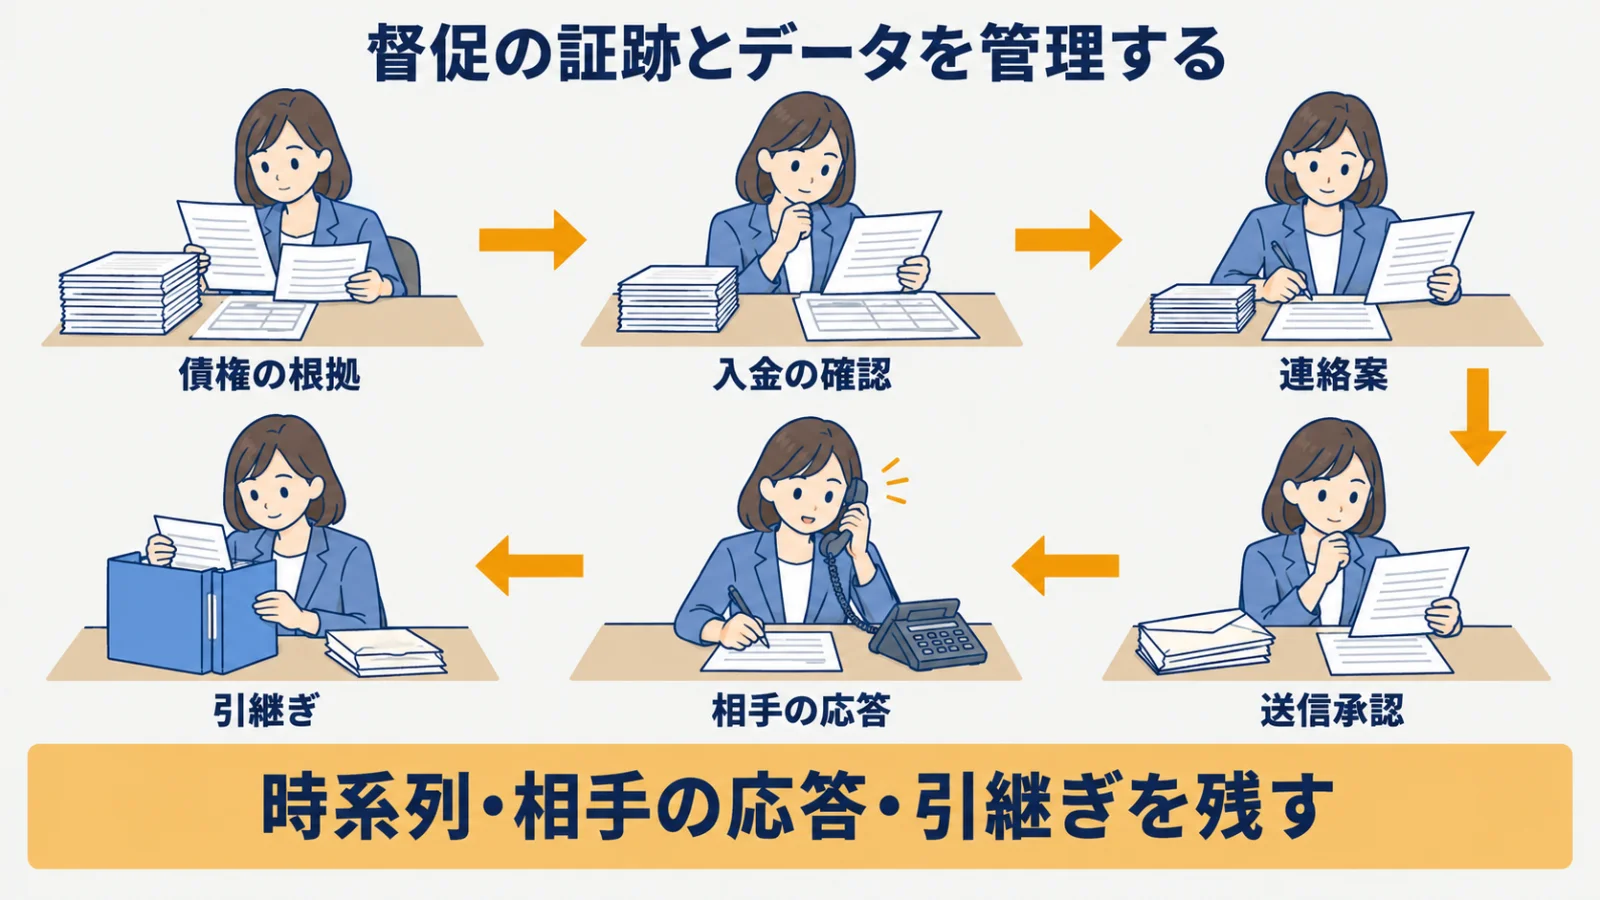
督促の証跡は、債権の根拠と入金の確認から、連絡案、送信承認、相手の応答、引継ぎまでをつなげます。連絡の条件が変わったら以前の設定をそのまま使わず、担当者が現状を確認してから処理を再開します。
接触条件と承認を管理する
接触条件は、利用する連絡先、連絡方法、社内の承認、保留の有無を案件ごとに管理します。相手の応答によって対応方針が変わったら、その後に送信予定の文案も確認します。過去に承認された文面であっても、現在の状況に合わなければ差し戻します。
貸金業法第21条の取立て規制は、貸金業を営む者や、その貸付契約に基づく債権の取立てを委託された者を対象としています。この規定を一般の売掛債権の督促に、そのまま共通の法的条件として当てはめません。ここで整える連絡と承認の手順は、対象の売掛債権に即した社内運用として区別します。
時系列・相手の応答・引継ぎを残す
時系列には、通知の作成と送信を別の出来事として残し、その間の承認を結び付けます。相手の応答は原文を確認できる状態にし、AIの要約にない異議や条件がないかを確かめます。返答が得られていない事項を、同意や確約としてまとめないことが重要です。
専門家へ引き継ぐときは、債権の根拠、確認した入金、連絡の経過、未解決事項を同じ案件でたどれるようにします。社内の誰が連絡を継続又は停止するかも明らかにし、引継ぎ後に重複した督促が出ないようにします。資料を渡した時点と、その後の対応主体が決まった時点を分けて記録します。
小規模事業者は通知支援から始める
導入は、自動送信を伴わない通知案と案件整理から始めます。担当者が原資料と照合できる範囲で試し、誤った督促の原因と専門家への引継ぎが必要になった場面から、停止・承認のルールを見直します。
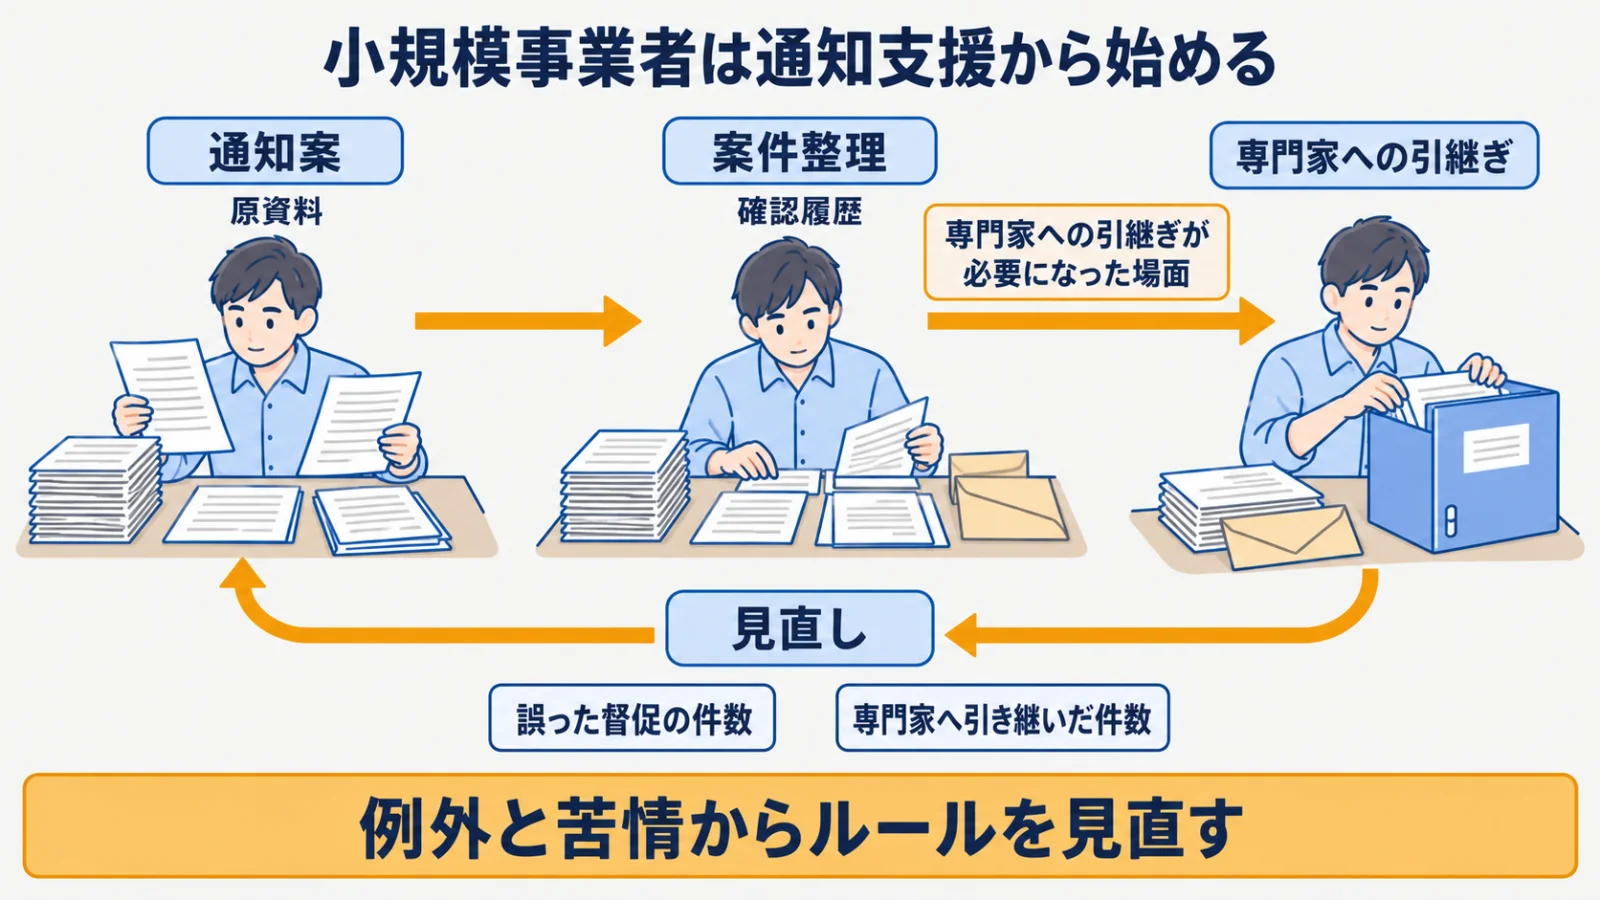
自動送信せず文案支援から試す
最初は、請求書と入金明細を確認した案件について文案を作り、人が送信を承認します。宛先と請求の対応、入金処理の状態、相手の直近の応答を検証項目にします。文案の自然さだけで採用せず、送る前に止められた誤りも確認履歴として残します。
誤った督促案の検証はAIハルシネーション対策を参考に、原資料との不一致を点検します。文案の誤りが入力の不足によるものか、要約や転記の問題かを分けます。承認を経ていない案が送信されないことを確かめてから、対象の案件を広げます。
例外と苦情からルールを見直す
「誤った督促の件数」は、入金済みの扱い、宛先、請求対象、応答の反映など、原因別に見直す材料です。「専門家へ引き継いだ件数」は、必要な相談が止まっていないかを点検するために使います。件数だけで良否を決めず、停止条件が機能したかと、引継ぎ資料に不足がなかったかを調べます。
苦情や例外が起きたら、文案だけを直すのではなく、入金突合から送信承認までの流れを確認します。担当と見直しの体制はAIガバナンス体制へ委ね、案件単位の停止と再開を確実にします。変更したルールが以後の通知にも反映されたかを点検します。
まとめ
支払遅延後のAI活用は、請求と入金の対応を確かめ、通知案を人が承認するところから始めます。相手の異議や交渉、法的手続が視野に入った場面を通常の連絡と分け、サービサーへの特例による委託は、特定金銭債権への該当性と許可を確認します。
まず、現在扱っている売掛債権について、請求書、入金明細、相手の応答が同じ案件に結び付いているかを確かめましょう。そのうえで、通知を止める条件と引継ぎ先を案件票へ追加します。文章の生成からではなく、誤った督促を送る前に止められる確認の流れを整えることが出発点です。
よくある質問
- Q. AIは督促文を作れますか。
- 案の作成は可能でも、事実確認と送信承認は人が行います。
- Q. AIは債務者と交渉できますか。
- 自社債権への対応と他人の債権の回収代理を分け、交渉や和解を自動化せず、社内権限と適用法令を確認します。
- Q. 与信管理との違いは何ですか。
- 与信管理は取引の前後に相手の支払能力を見て取引条件を決める管理で、債権回収は支払期日を過ぎた代金を回収する対応です。
- Q. いつ専門家へ渡しますか。
- 支払いに争いがある、和解や法的手続が視野に入るといった段階で、弁護士への相談を検討します。債権回収会社(サービサー)が弁護士法の特例として回収を受託できるのは法律が定める特定金銭債権なので、自社の債権がそれに当たるかを先に確認します。
- Q. 何を記録しますか。
- 債権の根拠、連絡履歴、相手の応答、承認、引継ぎを残します。
出典・参考資料
- 1.
- 2.
- 3.